海外赴任が決まって、「どのクレジットカードを作ればいいのだろう」と迷っていませんか。
ネットで調べると「海外手数料が安いカードを選ぼう」という記事が多いのですが、実はその常識は2024〜2025年に大きく変わりました。
- どのカードを作ればいいか分からない迷い
- 海外手数料が安いカードの見分け方
- 年会費を払う価値があるかの判断
- 家族や中国赴任での使い勝手の心配
海外手数料が一番安いカードを選べば間違いないですよね。
実は主要なカードは手数料が一斉に上がって、差はほとんどなくなりました。今はブランドの組み合わせで選ぶのが正解です。
私はドイツのミュンヘンに3年、中国の上海に4年、合計7年駐在しました。
この記事では、2026年9月時点の最新の条件をもとに、海外赴任におすすめのカード5枚と、失敗しない組み合わせを紹介します。
結論はカード3枚の組み合わせ
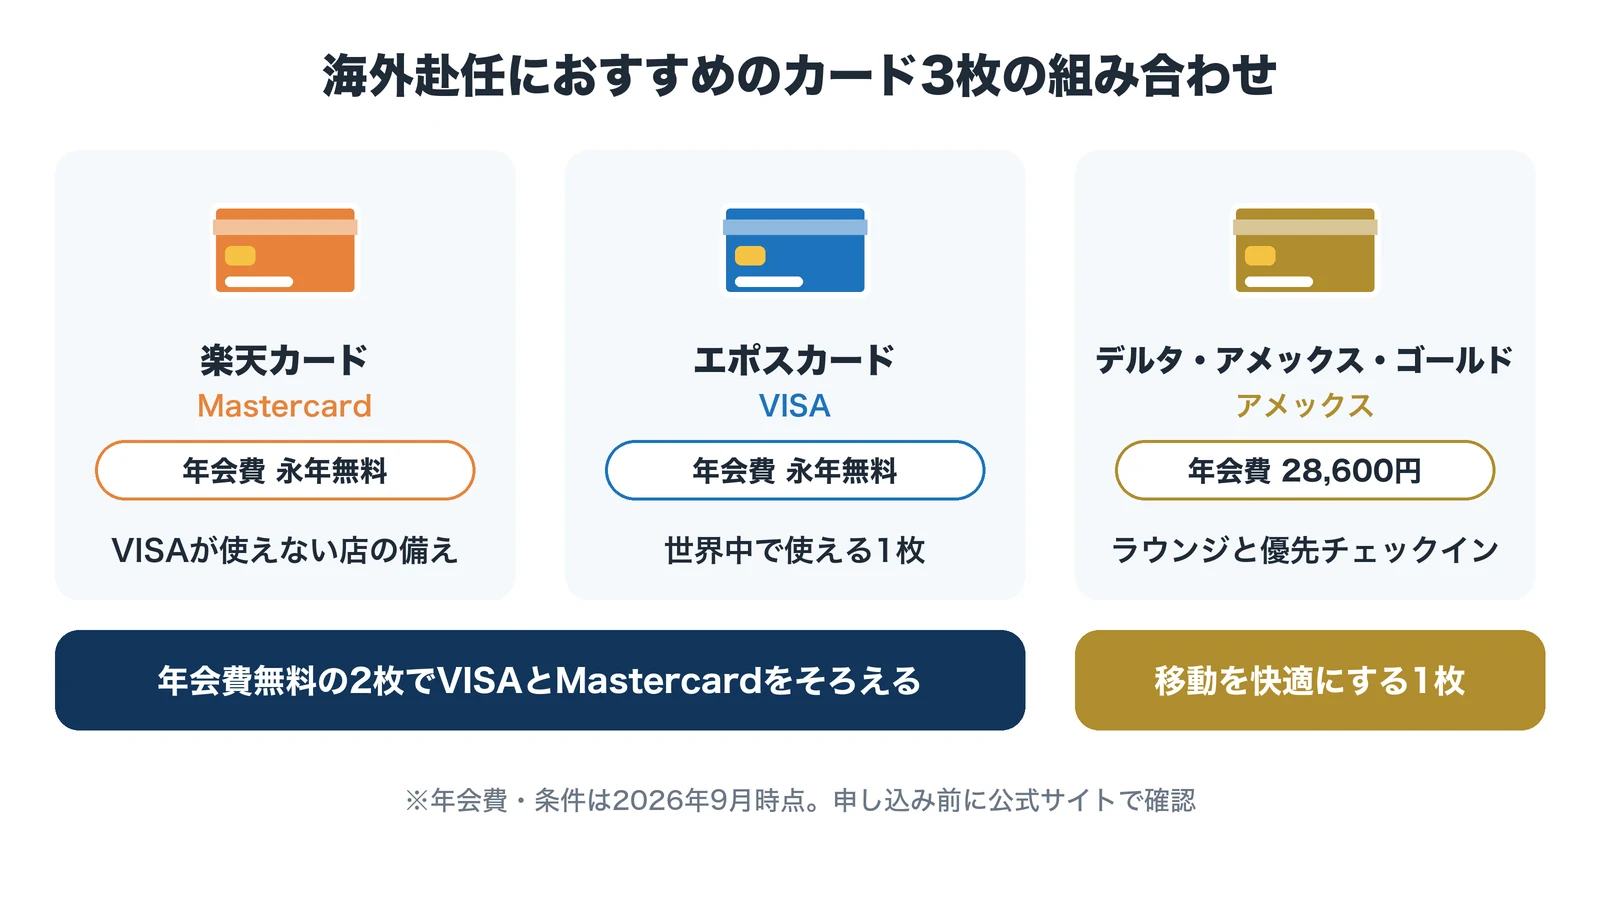
海外赴任におすすめのクレジットカードは、楽天カード(Mastercard)、エポスカード(VISA)、デルタ・アメックス・ゴールドの3枚です。
年会費無料の2枚でVISAとMastercardをそろえ、3枚目に一時帰国や出張の移動を快適にするアメックスを加えるという、私自身がドイツと上海の赴任を経て後輩に勧めている組み合わせです。
ここでは、なぜこの3枚なのかを先にお伝えし、詳しい比較はこのあとの章で説明します。
年会費無料の楽天カードとエポスカード
1枚目と2枚目は、年会費が永年無料の楽天カードとエポスカードで決まりです。
楽天カードはブランドを選べるのでMastercardで作り、VISAしかないエポスカードと組み合わせれば、年会費をかけずに2つのブランドがそろいます。
海外で使う機会が少なくても、持っているだけで費用がかからないので、予備として気軽に持っていけるのが強みです。
3枚目はデルタアメックスゴールド
3枚目には、デルタ・アメックス・ゴールドをおすすめします。
買い物に使うカードではなく、スカイチームの航空会社の便で、空港ラウンジや優先チェックインを使えるようにするための1枚です。
私は上海赴任の前にこのカードを作り、一時帰国のたびに特典を使いました。
手数料より大事なブランドの分散
カード選びでいちばん大事なのは、手数料の安さよりVISAとMastercardでブランドを分けることです。
ドイツ赴任中、郊外のレストランで「Mastercardしか使えない」という店に出会ったことがあります。
同じブランドを2枚持っていても、そのブランドが使えないお店では役に立たないので、必ず別のブランドを組み合わせましょう。
手数料値上げで変わるカード選び
少し前まで、海外赴任のカード選びでは海外事務手数料の安さが一番の基準とされていました。
ところが2024年から2025年にかけて、主要なカード会社が手数料を相次いで引き上げたため、今はどのカードを選んでも大きな差はありません。
ここでは、手数料がどう変わったのか、それでも手数料を抑えたい人はどうすればいいのかを説明します。
主要カードの海外事務手数料の値上げ
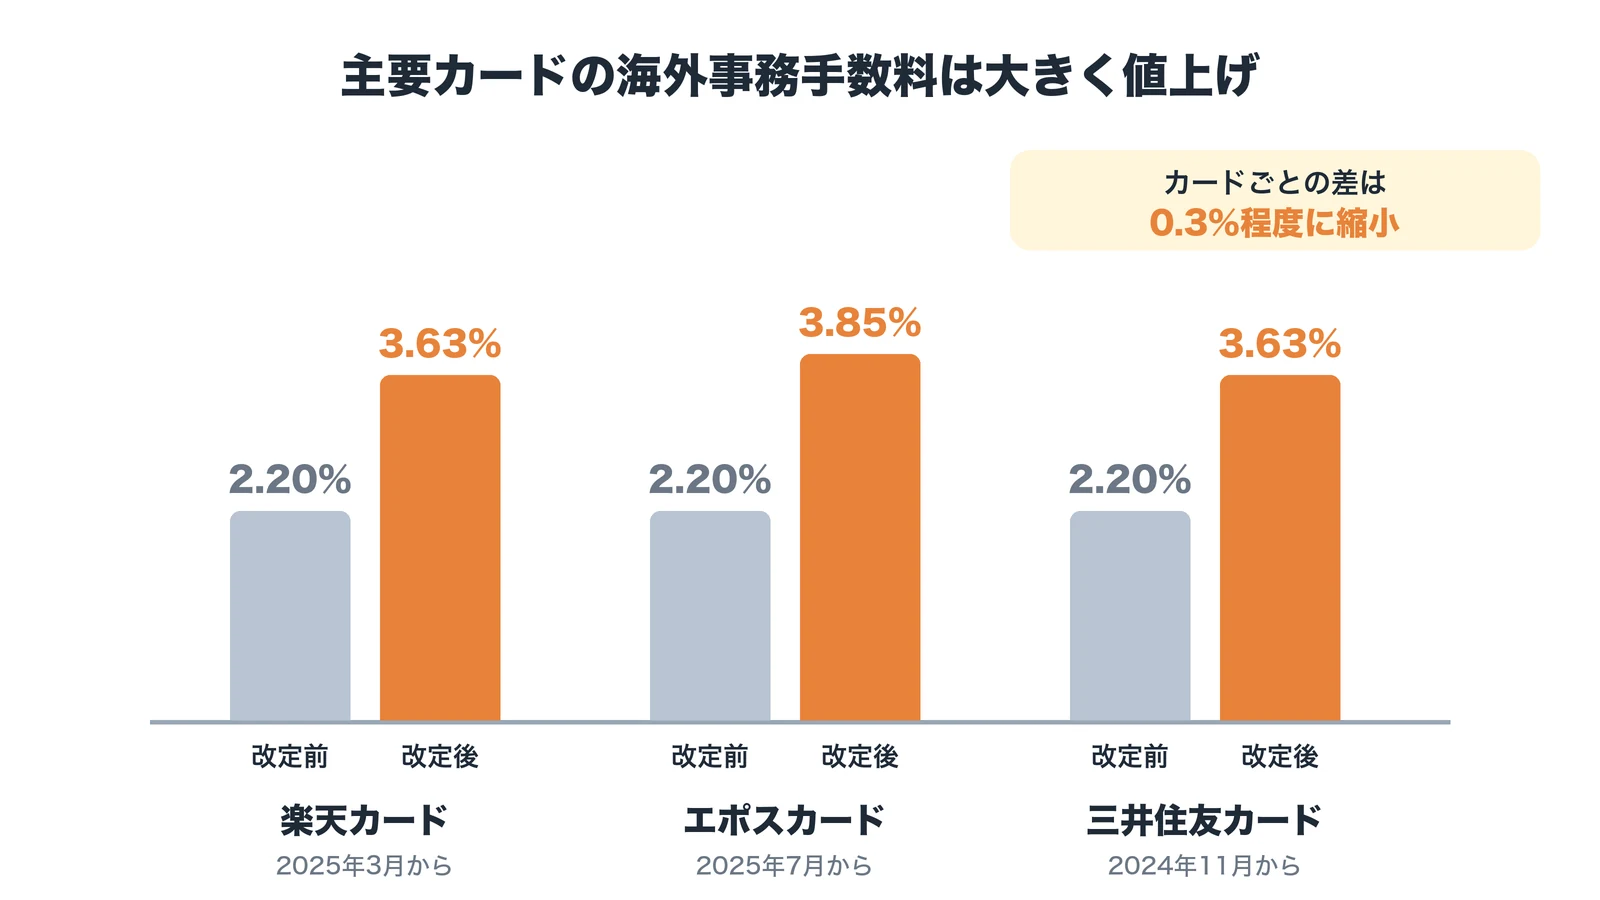
海外でカードを使うと、利用額に3.5〜3.85%程度の手数料が上乗せされます(2026年9月時点)。
以前は1.6〜2.2%程度だったので、ほぼ2倍に上がったことになります。
| カード | 海外事務手数料 | 変更時期 |
|---|---|---|
| 楽天カード | 3.63% | 2025年3月から |
| エポスカード | 3.85% | 2025年7月から |
| 三井住友カード | 3.63% | 2024年11月から |
| アメックス | 3.5% | 公式サイトで確認 |
古い記事では値上げ前の数字のままになっていることがあるので、申し込む前に公式サイトで確認しておきましょう。
カードごとの差が小さくなった手数料
値上げのあとは、カードごとの手数料の差は0.3%程度しかありません。
たとえば海外で月に10万円使ったとしても、差は1年で数千円ほどです。
それよりも、ブランドが使えずに支払いができない場面を避けるほうが、赴任中の生活ではずっと大切になります。
手数料を抑えたい人の外貨デビット
それでも手数料を抑えたい人には、外貨預金から支払えるソニー銀行のデビットカードという選択肢があります。
ユーロや米ドルなど対象の10通貨なら、外貨預金の残高から支払うことで、海外でのショッピングの手数料がかかりません。
ただし人民元は対象外なので、中国赴任では手数料を抑える効果はあまり期待できない点に注意してください。
カードを選ぶ4つの基準
海外赴任のカードを選ぶときに見ておきたいのは、ブランド、年会費と家族カード、海外旅行保険、空港での特典の4つです。
ポイント還元率など日本で重視される基準は、海外赴任ではあまり差になりません。
ここでは、それぞれの基準で申し込む前に何を確認すればよいかを、ドイツと上海での私の赴任の経験も交えて説明します。
VISAとMastercardのブランド
1つ目の基準は、VISAとMastercardを1枚ずつ持てるかです。
この2つは世界中で広く使えるブランドですが、国やお店によってはどちらか一方しか使えないことがあります。
中国でAlipayに日本のカードを紐付ける場合も、VISAかMastercardなら登録しやすいとされています。
年会費と家族カード
2つ目は、年会費と家族カードの有無です。
予備として持つカードは、年会費無料のものを選べば、使わない月があっても負担になりません。
家族帯同なら、家族カードを無料で作れる楽天カードや三井住友カードが便利ですが、エポスカードの一般カードには家族カードがない点に気をつけましょう。
海外旅行保険の付き方
3つ目は、海外旅行保険の付き方です。
今回紹介する年会費無料のカードは、どれも旅行代金などをカードで払ったときに保険が使える「利用付帯」で、1回の旅行で最長90日までが一般的なので、赴任中の補償は会社の保険が基本になります。
会社の保険で何が補償されるかは、こちらの記事で確認してください。
空港ラウンジと優先手続き
4つ目は、空港ラウンジや優先チェックインを使えるかです。
単身赴任で一時帰国が多い人や、出張で飛行機に乗る機会が多い人ほど、この差を実感します。
私も上海からの一時帰国では、飛行機が遅れたときのラウンジや、優先カウンターでのチェックインにとても助けられました。
おすすめのカード5選
ここからは、海外赴任におすすめのカード5枚を、それぞれの使いどころとあわせて紹介します。
先に紹介した3枚に加えて、帰任後の使いやすさで選ぶ三井住友カードと、手数料対策のソニー銀行のデビットカードも取り上げます。
まずはブランドや年会費、家族カードの有無を一覧で比べてから、1枚ずつ詳しく見ていきましょう。
| カード | ブランド | 年会費 | 家族カード |
|---|---|---|---|
| 楽天カード | VISA・Mastercard・JCB・アメックス | 永年無料 | 無料 |
| エポスカード | VISA | 永年無料 | なし(一般カード) |
| デルタ・アメックス・ゴールド | アメックス | 28,600円(税込) | 1枚目無料 |
| 三井住友カード(NL) | VISA・Mastercard | 永年無料 | 永年無料 |
| ソニー銀行のデビット | VISA(デビット) | 無料 | — |
楽天カードはMastercardで作る
楽天カードは、ブランドをMastercardにして作るのがおすすめです。
年会費は永年無料で、家族カードも無料で作れるので、家族帯同の場合は配偶者の分もそろえられます。
私もドイツ赴任には楽天カードを持っていき、使う機会が少なくても安心の予備として役立ちました。
- 年会費:永年無料
- ブランド:VISA・Mastercard・JCB・アメックスから選択
- 海外事務手数料:3.63%
- 海外旅行保険:利用付帯(最高2,000万円)

エポスカードはVISAの1枚
エポスカードは、VISAの1枚として楽天カードと組み合わせるのに向いています。
年会費は永年無料で、店舗で受け取れば最短で即日発行できるので、赴任までの時間が短い人でも間に合わせやすいカードです。
一方で、海外事務手数料は3.85%と今回紹介するカードの中では高めで、一般カードには家族カードがありません。
- 年会費:永年無料
- ブランド:VISA
- 海外事務手数料:3.85%
- 海外旅行保険:利用付帯(最高3,000万円)

デルタアメックスゴールドは移動用
デルタ・アメックス・ゴールドは、一時帰国や出張の移動を快適にするためのカードです。
入会から1年間はスカイチームのゴールドメダリオン会員資格が付き、2年目以降は家族カードの分も含めた年間の利用金額で資格が決まります。
私は日本に残った妻に家族カードで生活費を払ってもらい、上海の4年間ずっとゴールドのステータスを保てました。
- 年会費:28,600円(税込)
- 家族カード:1枚目無料
- ラウンジ:スカイチーム加盟航空会社のラウンジ(国際線利用時)
- 優先手続き:チェックイン・搭乗・手荷物の受け取りなど
年会費はかかるので、スカイチームの便に乗る機会があるかどうかで判断しましょう。
三井住友カードは帰任後も使う人向け
三井住友カード(NL)は、帰任後も日本でメインカードとして使いたい人に向いています。
年会費も家族カードも永年無料で、VISAとMastercardから選べるので、楽天カードの代わりにMastercardの1枚として使うこともできます。
海外事務手数料は3.63%、海外旅行保険は利用付帯で最高2,000万円です(2026年9月時点)。
ソニー銀行のデビットは手数料対策
ソニー銀行のデビットカード(Sony Bank WALLET)は、ヨーロッパやアメリカへの赴任で手数料を抑えたい人の補助に向いています。
ユーロや米ドルなど対象の10通貨は、外貨預金から支払えば海外でのショッピングの手数料がかからず、対象外の通貨でも手数料は1.79%です。
ただし、デビットカードはホテルの保証金などで使いにくい場面があるので、クレジットカードの代わりではなく補助として持ちましょう。
赴任先別のおすすめカード
カードの使い方は、赴任先の国や家族の状況によって大きく変わります。
私もドイツでは現地の銀行のカードが中心、上海ではスマホ決済が中心で、クレジットカードの出番はまったく違いました。
ここでは、中国とヨーロッパという赴任先の違いと、家族帯同か単身赴任かという家族の状況ごとに、どのカードをどう使えばよいかを紹介します。
中国赴任の場合
中国では、日常の支払いはAlipayとWeChat Payがほとんどです。
私も上海の4年間、お店ではAlipay、友人とのやり取りではWeChat Payを使い、個人のクレジットカードは一度も使いませんでした。
それでも、緊急時の備えやAlipayへの登録のために、VISAとMastercardは日本で作ってから赴任しましょう。
ヨーロッパ赴任の場合
ヨーロッパでは、VISAとMastercardの2枚体制が基本です。
私のドイツ赴任では、給与口座を開いた現地の銀行のカードで普段の支払いをして、日本の楽天カードと現地で作ったMastercardを予備にしていました。
チップの文化がある国も多いので、カードとは別に少額の現金も持っておくと安心です。
家族帯同の場合
家族帯同なら、家族がどうやって支払うかを先に決めておきましょう。
私のドイツ赴任では妻は現金で支払っていましたが、今なら楽天カードや三井住友カードの家族カードを無料で作れます。
会社の法人カードは本人しか使えないので、家族の支払い手段は別に用意しておく必要があります。
単身赴任の場合
単身赴任なら、日本に残る家族にも家族カードを持ってもらうのがおすすめです。
デルタ・アメックス・ゴールドなら、家族カードで日本の生活費を払ってもらうと、その分も利用金額に合算されて、ステータスを保ちやすくなります。
私もこの方法で、上海赴任中の一時帰国をずっと快適に過ごせました。
カード選びのよくある質問
最後に、海外赴任のカード選びでよく聞かれる質問にお答えします。
手数料や保険など、変わりやすい条件については2026年9月時点の公式サイトの情報をもとにしています。
ANAやJALを使う人の疑問や、Alipayへの登録、帰任後の使い道まで取り上げているので、気になる質問だけ拾い読みして、申し込む前の最終確認に使ってください。
年会費無料のカードだけで足りるか
支払いだけなら、年会費無料のVISAとMastercardの2枚で足ります。
ただ、一時帰国や出張が多い単身赴任の人は、空港での特典があるカードを1枚加えると移動がぐっと楽になります。
年会費を払うかどうかは、飛行機に乗る回数で判断しましょう。
ANAやJALを使う人のデルタアメックス
普段ANAやJALを使う人にも、デルタ・アメックス・ゴールドはおすすめです。
ラウンジや優先チェックインはスカイチームの便が対象ですが、中国東方航空や大韓航空など、日本とアジアを結ぶスカイチームの便は多くあります。
一時帰国の便をスカイチームにまとめれば、赴任中ずっと特典を活かせます。
楽天カードのブランドの選び方
楽天カードは、もう1枚のカードと違うブランドを選びましょう。
エポスカードと組み合わせるならMastercardを選べばVISAとMastercardの2ブランドがそろい、すでにMastercardを持っている人ならVISAを選ぶのが正解です。
私がドイツに持っていった楽天カードはVISAでしたが、現地でMastercardを作ってブランドを分けていました。
Alipayへの日本のカードの紐付け
今は、日本のVISAやMastercardをAlipayに登録できるようになっています。
私が上海に着任した2020年はまだ難しく、給与が入るまでは先輩の駐在員にAlipayやWeChat Payへ送金してもらってしのぎました。
着任直後の支払いの準備は、こちらの記事で詳しく解説しています。
カードの海外旅行保険と会社の保険
カードの海外旅行保険は、赴任中の保険の代わりにはなりません。
1回の旅行で最長90日までが一般的で、今回紹介した年会費無料のカードはどれも利用付帯なので、赴任中の補償は会社の保険が基本です。
私も2回の赴任とも会社の保険で足りたので、まずは会社の補償内容を確認しておきましょう。
帰任後も使い続けられるか
今回紹介したカードは、帰任後もそのまま日本で使い続けられます。
年会費無料のカードなら、帰任後に使わなくなっても費用はかかりません。
日本でのポイントの貯まりやすさまで考えるなら、三井住友カードや楽天カードをメインにするのもよいでしょう。
まとめ|おすすめはカード3枚
海外赴任のクレジットカードは、楽天カード(Mastercard)、エポスカード(VISA)、デルタ・アメックス・ゴールドの3枚がおすすめです。
手数料の値上げでカードごとの差が小さくなった今は、手数料の安さよりブランドの組み合わせで選ぶのが正解です。
- VISAとMastercardのブランド分散
- 年会費無料の楽天カードとエポスカード
- 移動を快適にするデルタ・アメックス・ゴールド
- 家族カードの事前準備
- 日本にいる間のカード作成
カードは日本にいる間にしか作れないので、赴任が決まったらまず年会費無料の2枚から申し込んでおきましょう。
私がドイツと上海で実際にカードをどう使ったのか、何枚持っていけばいいのかは、こちらの記事で詳しくお伝えしています。
コメント