海外赴任や海外出張の前に、「みずほJCBデビットは海外でも使えるのだろうか」「現地のATMでお金を引き出せるのか」と気になっていませんか。
海外のお店では使えますが、海外のATMでは引き出せず、赴任して非居住者になると使えないサービスもあります。
- みずほデビットが海外で使えるか
- 海外のATMでの現金の引き出し
- 海外で使うときの手数料
- 海外で使ったときの引き落とし
- 海外赴任中も使い続けられるか
海外赴任には、みずほデビットを1枚持って行けば足りますか。
デビット1枚では足りません。赴任先の支払いはクレジットカードや現地の決済が主役で、デビットは補助の1枚と考えるのがおすすめです。
私はミュンヘンに3年、上海に4年駐在し、ドイツでは現地の銀行のカード、上海ではスマホ決済が支払いの中心でした。
この記事では、みずほJCBデビットの海外での注意点を公式の情報で確認し、赴任先で役立ったカードを紹介します。
みずほデビットは海外で使える
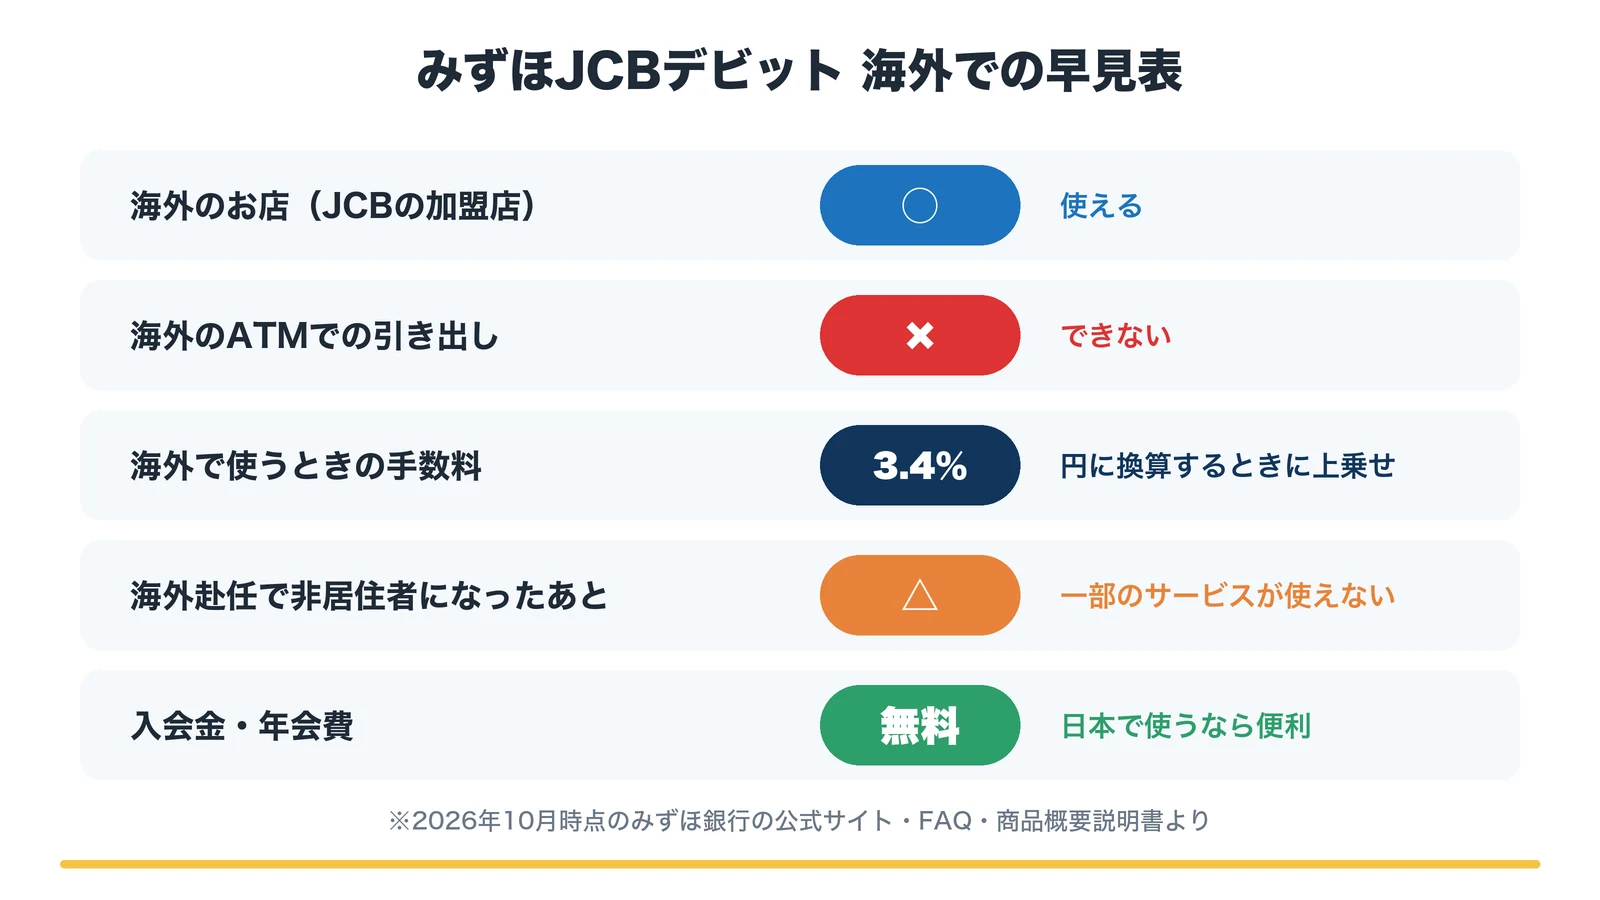
みずほJCBデビットは、海外でもJCBの加盟店なら買い物に使えるカードです。
ただし、海外のATMでは現地のお金を引き出せず、海外で使うと円に換算するときに3.4%の手数料が上乗せされます。
ここでは、みずほ銀行の公式の情報をもとに、海外で使えること、使えないこと、手数料の3つを順番に確認していきましょう。
JCBの加盟店なら海外でも使える
みずほJCBデビットは、海外のJCBの加盟店で買い物に使えます。
代金は円に換算されて、みずほ銀行の口座から引き落とされるので、日本円を外貨に両替する手間はかかりません。
使う前に、行き先のお店でJCBが使えるかを確認しておきましょう。
海外のATMでは引き出せない
みずほJCBデビットは、海外のATMで現地のお金を引き出すことができません。
みずほ銀行の公式のFAQでも、海外のATMで現地通貨は引き出せないと案内されています。
海外で現金が必要になる場面に備えて、ほかの手段も用意しておきましょう。
海外での手数料は3.4%
海外で買い物に使うと、JCBの基準レートに3.4%を加えたレートで円に換算されます。
これは、みずほ銀行の商品概要説明書に書かれている海外利用時の手数料です(2026年10月時点)。
クレジットカードの海外での手数料と比べて大きく安いわけではないので、「デビットなら手数料がお得」とは考えない方がいいでしょう。
みずほデビットの引き落とし
海外でみずほJCBデビットを使うと、利用したときと売上が確定したときの2回で精算されます。
利用したときのレートでいったん口座から引き落とし、後日お店から売上の確定データが届いた時点で、為替の変動による差額を引き落としたり返金したりする仕組みです。
ここでは、みずほ銀行の公式の情報をもとに、海外で使ったときの引き落としの流れと、残高がすぐに減らないときの確かめ方を紹介します。
利用時と確定時の2回で精算
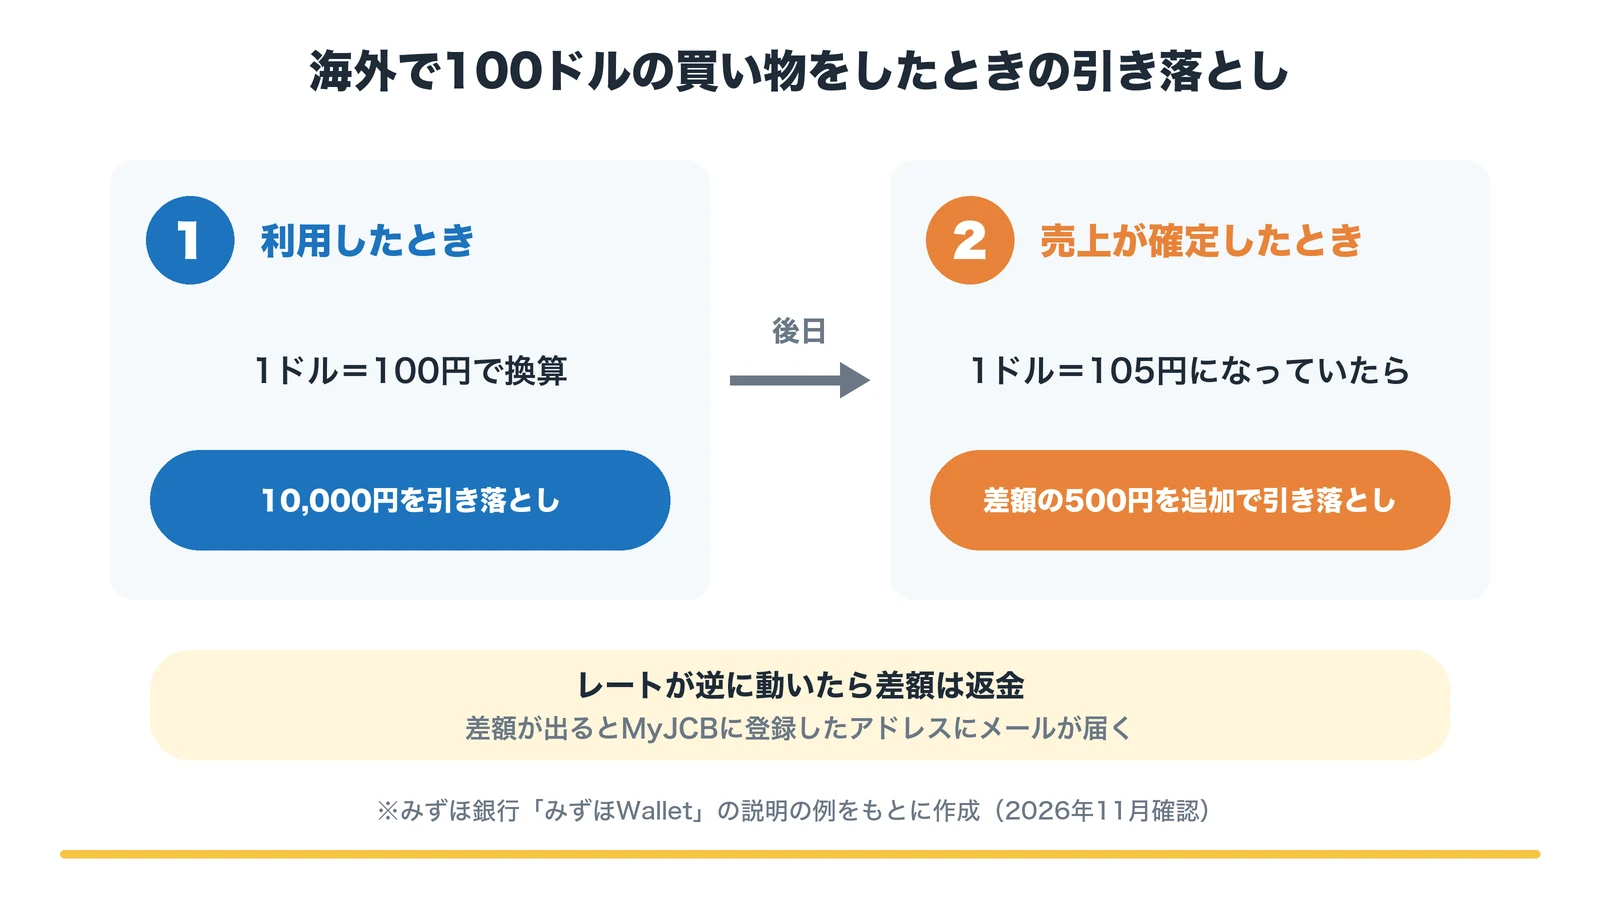
海外での支払いは、利用時のレートでいったん引き落とされ、確定時に差額が精算されます。
みずほ銀行の説明では、100ドルの買い物で利用時のレートが1ドル=100円なら10,000円を引き落とし、確定時に1ドル=105円なら差額の500円を追加で引き落とす例が紹介されています(2026年11月確認)。
レートが逆に動いたときは、差額が口座に返金される仕組みです。
残高がすぐに減らないこともある
一部のお店では、使った日と口座から引き落とされる日がずれることがあります。
みずほ銀行のFAQでも、一部の加盟店では利用日と同時に引き落としにならず、時間や日にちに差が出る場合があると案内されています。
残高が減っていなくても、あとから引き落とされる分のお金は口座に残しておきましょう。
差額は通知メールで確かめる
差額が出たときは、「JCBデビットカードご利用分・ご利用明細更新のご案内」というメールが届きます。
メールは会員向けサイトのMyJCBに登録したアドレスに送られるので、出発前に登録しておくと安心です。
お店でもらう「JCBカードご利用控え」も保管して、あとで明細と見比べられるようにしておいてください。
みずほデビットと海外赴任
海外赴任で使うときに一番気をつけたいのは、日本に住んでいない「非居住者」になったときの扱いです。
みずほ銀行の公式のFAQでは、海外に転居して日本に生活の拠点がなくなると、キャッシュカードやネットバンキングなど、一部のサービスが使えなくなると案内されています。
赴任中も今までどおりにデビットを使えるとは限らないので、ここで紹介することを順番に確認してください。
非居住者になると使えないサービス
海外赴任で日本に生活の拠点がなくなると、キャッシュカードやみずほダイレクトなど、一部のサービスが使えなくなります。
みずほJCBデビットはキャッシュカードと一体になったタイプもあり、赴任中にどこまで使えるかは人によって変わります。
自分のカードがどうなるかは、赴任前に必ず確認してください。
赴任前に窓口で確認すること
海外赴任が決まったら、みずほ銀行の店舗で海外転居の手続きをします。
公式のFAQでは、店舗で申告書類やCRS(共通報告基準)に関する書類の記入と提出が必要で、届出印、通帳、キャッシュカード、本人確認書類を持って行くよう案内されています。
手続きのときに、デビットやネットバンキングが赴任中に使えるかもあわせて確認しておきましょう。
赴任中の支払いの主役にしない理由
みずほJCBデビットは、赴任中の支払いの主役にはしないのがおすすめです。
海外のATMで現金を引き出せず、非居住者になると使えないサービスも出てくるので、赴任先での毎日の支払いを任せるには不安が残ります。
赴任先では、クレジットカードや現地の銀行のカード、スマホ決済など、その国に合った支払い方法を中心にしましょう。
みずほデビットの特徴
みずほJCBデビットは、日本で使うなら便利な特徴が多いカードです。
入会金や年会費がかからず、使った分だけ口座から引き落とされるので、使いすぎを防ぎながらキャッシュバックも受けられます。
赴任前や帰任後に日本で使うカードとしては十分に便利なので、ここでは公式サイトで確認した3つの特徴を紹介します。
入会金と年会費が無料
みずほJCBデビットは、入会金も年会費も無料です。
みずほ銀行に普通預金口座があれば申し込めて、持っているだけで費用がかかることはありません。
キャッシュカードと一体になった一体型と、デビットだけの単体型から選べます。
使いすぎを防げる即時引き落とし
デビットカードは、使ったその場で口座から代金が引き落とされる仕組みです。
口座の残高以上は使えないので、クレジットカードのような使いすぎを防げます。
1回に使える金額の上限を、会員向けのサイトで自分で設定できるのも安心な点です。
0.2〜0.4%のキャッシュバック
みずほJCBデビットは、月の利用金額に応じて0.2〜0.4%のキャッシュバックを受けられます。
| 月の利用金額 | キャッシュバック率 |
|---|---|
| 5万円未満 | 0.2% |
| 5万円以上10万円未満 | 0.3% |
| 10万円以上 | 0.4% |
※2026年10月時点のみずほ銀行の公式サイトより。
デビットと赴任先の支払い
赴任先での支払いは、国によってまったく違います。
私の場合、ドイツでは現地の銀行のカード、上海ではスマホ決済が支払いの中心で、日本から持って行ったカードを使う場面は多くありませんでした。
日本のデビットやクレジットカードをどう使うかを考える前に、赴任先の国でどんな支払い方法が主流かを知っておくことが大切なので、私の2回の赴任の例を紹介します。
ドイツは現地の銀行のカード
ドイツでは、給与口座を開いた現地の銀行のECカードで、ふだんの支払いをしていました。
同じ銀行でMastercardのクレジットカードも作り、日本からは楽天カードのVISAを持って行きました。
チップの文化もあるので、現金も少しは持っておいた方が安心です。
Mastercardだけの店もあった
ドイツでは、郊外のレストランで「Mastercardのみ」のお店もありました。
国やお店によって使えるカードのブランドは違うので、1つのブランドだけに頼ると困ることがある、と分かる例です。
赴任先では、ブランドの違うカードを複数持っておくと安心できます。
上海はAlipayとWeChat Pay
上海では、お店ではAlipay、知り合いとのやり取りではWeChat Payを使っていました。
日常の支払いはほとんどスマホ決済で済み、上海の赴任中はクレジットカードを使っていません。
中国に赴任する人は、日本のカードよりも、スマホ決済の準備を優先しましょう。
デビットの代わりに持つカード
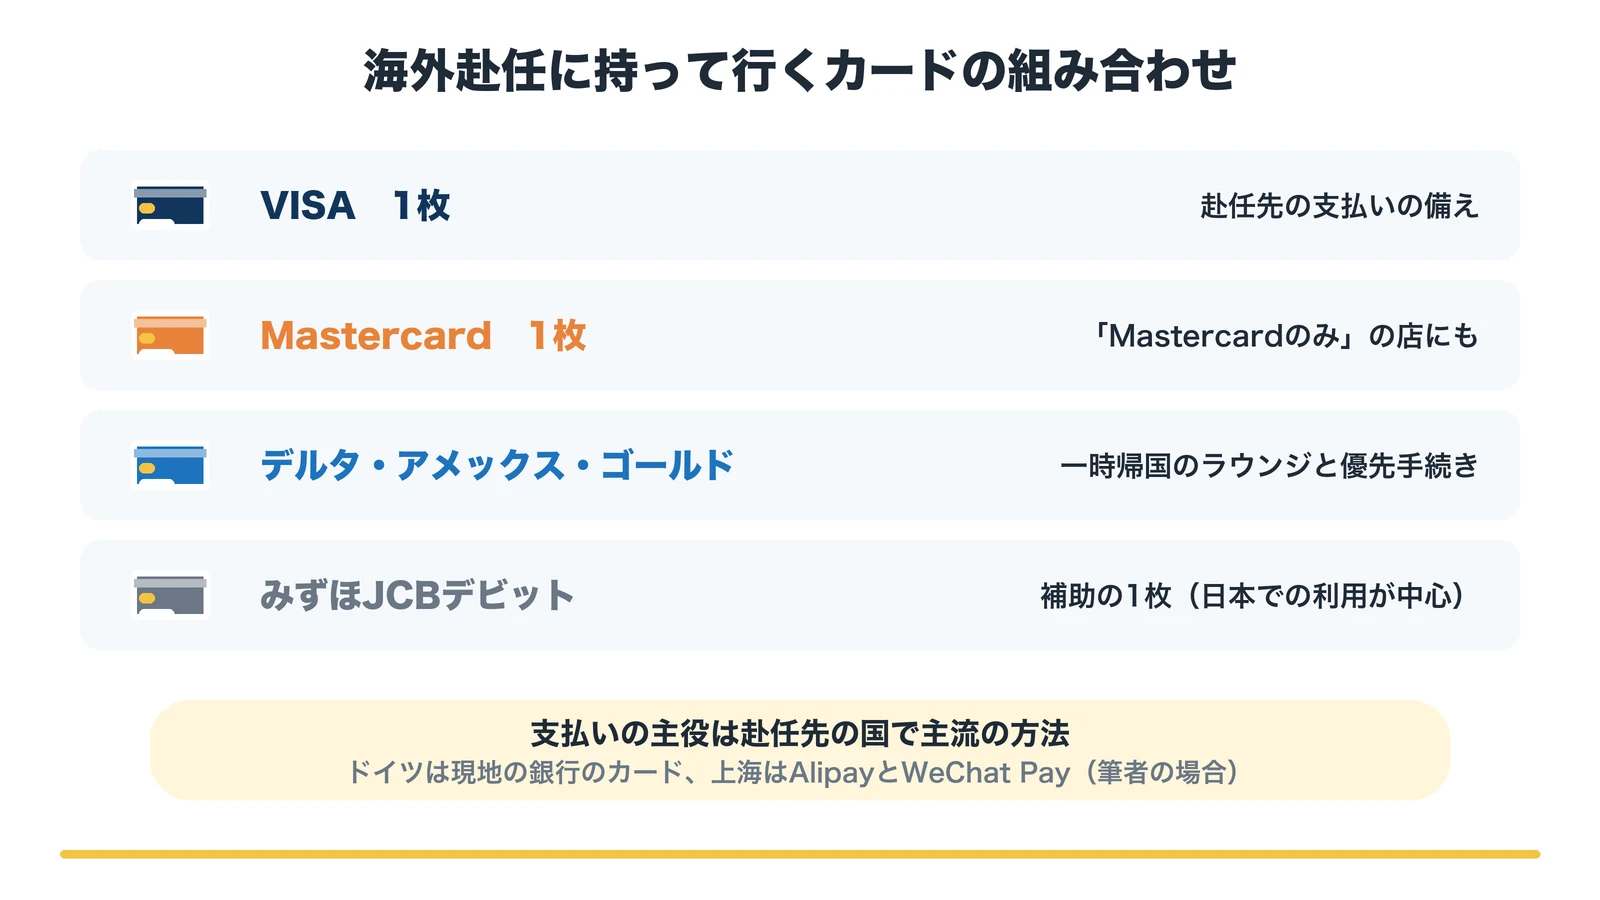
海外赴任には、デビット1枚ではなく、ブランドの違うクレジットカードを持って行くのがおすすめです。
私がこれから赴任する人に勧めるのは、VISAとMastercardを1枚ずつと、一時帰国に役立つデルタ・アメックス・ゴールドの組み合わせです。
実際に私が持って行ったカードと、使ってみて助かった場面を紹介するので、カード選びの参考にしてください。
VISAとMastercardを1枚ずつ
赴任先には、VISAとMastercardを1枚ずつ持って行くと安心です。
上海では結局使いませんでしたが、何か緊急のことが起きたときに使えるカードがあるという安心感は大きいものでした。
ドイツで「Mastercardのみ」のお店があったように、ブランドが2つあれば、どちらかは使えることが多くなります。
日本から持って行った楽天カード
ドイツへの赴任では、楽天カードのVISAを日本から持って行きました。
年会費が無料なので、赴任中に持ち続けても費用がかかりません。
海外で使うときの事務手数料は3.63%で、海外旅行保険は旅行代金などをカードで払ったときに使える利用付帯です(2026年10月時点)。

一時帰国で役立ったデルタ・アメックス
上海に赴任する前には、デルタ・アメックス・ゴールドを作りました。
飛行機が遅れたときの空港のラウンジや、チェックインの優先カウンターが使えて、一時帰国のときにとても快適でした。
年会費は28,600円かかるので、スカイチームの便をよく使う人に向いています(2026年10月時点)。
みずほデビットのよくある質問
最後に、みずほJCBデビットと海外のお金でよくある疑問をまとめました。
海外で現金が必要なとき、ホテルのデポジット、分割払い、カードが届くまでの期間、帰任後に余った外貨、家族カード、作れる年齢など、海外赴任や出張の前に知っておきたいことを取り上げています。
気になる質問から読んでみてください。
海外で現金が必要なときは
みずほJCBデビットでは海外のATMで引き出せないので、クレジットカードの海外キャッシングなどを使います。
私は海外出張で現金が足りなくなったときは、現地のATMでクレジットカードのキャッシングを使って引き出しています。
キャッシングは借り入れなので利息がかかることも覚えておき、両替は日本の空港で最低限にしておくのがおすすめです。
ホテルのデポジットに使えるか
ホテルのデポジットには、クレジットカードを使う方が安心です。
みずほ銀行のFAQでは、一部のホテルやレンタカー、タクシー、高速道路料金、機内販売などでは、みずほJCBデビットを使えないと案内されています。
使えた場合でも、デポジットの分だけ口座のお金が保留されて返金まで使えなくなることがあるので、ホテルではクレジットカードを出すようにしましょう。
分割払いはできるか
みずほJCBデビットは1回払いだけで、分割払いやリボ払いは使えません。
みずほ銀行のFAQでも、1回払い以外を指定すると使えないと案内されています。
ネットショッピングなどで支払い回数を選ぶ画面が出たら、「1回払い」を選んでください。
カードが届くまでの期間
申し込んでからカードが届くまでは、2〜3週間かかります。
カードは転送不要の簡易書留で送られるため、銀行に届けている住所で受け取らなければなりません。
赴任の直前に申し込むと出発までに受け取れないこともあるので、作るなら早めに申し込んでおきましょう。
帰任後に余った外貨はどうするか
私はミュンヘンから帰国したあと、手元に残った外貨をそのまま預けておくために、みずほ銀行の口座を開きました。
帰任のときに残った外貨は、円に両替するだけでなく、外貨のまま預けておく方法もあります。
帰任前のお金の整理については、こちらの記事で紹介しています。
家族カードは作れるか
みずほJCBデビットの家族カードは、最大8枚まで申し込めるのが特徴です。
申し込めるのは、本会員と生計が同じ配偶者、親、子どもで、15歳以上(中学生を除く)の家族です。
家族カードの利用分は本会員の分と合算されるので、キャッシュバック率の高い段階に届きやすくなります。
何歳から作れるか
みずほJCBデビットを作れるのは、15歳から(中学生を除く)です。
クレジットカードは18歳以上からなので、高校生の子どもに持たせるカードとしても使えます。
家族で赴任する場合は、子どもの年齢や赴任先の事情に合わせて、持たせるかどうかを考えましょう。
まとめ|デビットは補助の1枚
みずほJCBデビットは、海外でもJCBの加盟店なら使えますが、赴任中の支払いの主役にはしないのがおすすめです。
海外のATMでは引き出せず、非居住者になると使えないサービスもあるので、赴任前に銀行で確認しておきましょう。
- 海外のJCB加盟店なら利用可能
- 海外のATMでの引き出しは不可
- 海外での手数料は3.4%
- 海外では利用時と確定時の2回で精算
- 非居住者になると一部のサービスが使えない
- 赴任先にはVISAとMastercardを1枚ずつ
赴任の準備リストに「銀行の海外転居の手続き」と「赴任先で使うカードの準備」を加えて、出発前に済ませておいてください。
海外赴任に持って行くクレジットカードは、こちらの記事でくわしく比べています。
コメント