「海外赴任が決まったけれど、保険は会社に任せて大丈夫なのか」と不安になっていませんか。
保険会社や比較サイトの記事を読むと、個人でも駐在保険に入らないと危ないように感じてしまいます。
- 会社の保険だけで足りるかの不安
- 家族の医療費の心配
- 現地での病院の探し方
- 医療費の立て替えの有無
- 自分で入るべき保険の判断
会社が保険に入ってくれるそうですが、それだけで本当に大丈夫でしょうか。
私はドイツと上海で合計7年駐在しましたが、会社の保険だけで困ることはありませんでした。
私はドイツのミュンヘンに家族帯同で3年、中国の上海に単身で4年、合計7年駐在しました。
この記事では、会社の保険で足りた実体験と、それでも赴任前に必ず確認しておきたい3つのポイントをお伝えします。
ただし補償の中身は会社によって違うので、読み終えたら、ぜひ自分の会社の保険を確認してみてください。
会社の保険で足りた海外赴任
最初に結論をお伝えすると、私の場合はドイツでも上海でも、会社が用意した保険だけで足りました。
赴任前は「会社が保険に入ってくれるから大丈夫」と思っていて、実際に家族帯同の3年間も単身の4年間も、その考えで困ることはありませんでした。
ただしそれは私の会社の補償内容が合っていたからで、どの会社でも同じとは限らない点には注意が必要です。
ドイツと上海で頼った会社の保険
ミュンヘンでも上海でも、私が入っていた医療の保険は会社が用意したものだけでした。
個人で別に駐在保険や海外旅行保険に入ることはありませんでした。
7年間の駐在で、医療費のことで大きく困る場面はなかったというのが正直な感想です。
家族の手術で受けた9割の補助
ミュンヘン赴任中に家族が手術を受けたときは、会社から医療費の9割の補助がありました。
海外で家族の医療費を会社が支えてくれたことに、本当に助けられました。
家族も補償の対象になっているかどうかは、赴任前に必ず確認しておきたいポイントです。
会社ごとに違う補償の中身
ここで注意したいのは、会社の保険の中身は会社ごとに違うということです。
私の会社では足りましたが、家族が対象外だったり、補助の割合が低かったりする会社もあるかもしれません。
「会社が入ってくれるから大丈夫」と思い込まず、中身を自分の目で確かめることが大切です。
赴任前に確認したい保険の3つ
会社の保険で足りるかどうかは、赴任前にいくつかのポイントを確認しておけば、ある程度は自分で判断できます。
私が7年間の駐在を振り返って、いざというときに慌てないために知っておくべきだと感じたのは次の3つです。
補償の範囲・医療費の補助の割合・病院の探し方の3つを、赴任が決まったら早めに会社の総務や人事に確認しておきましょう。
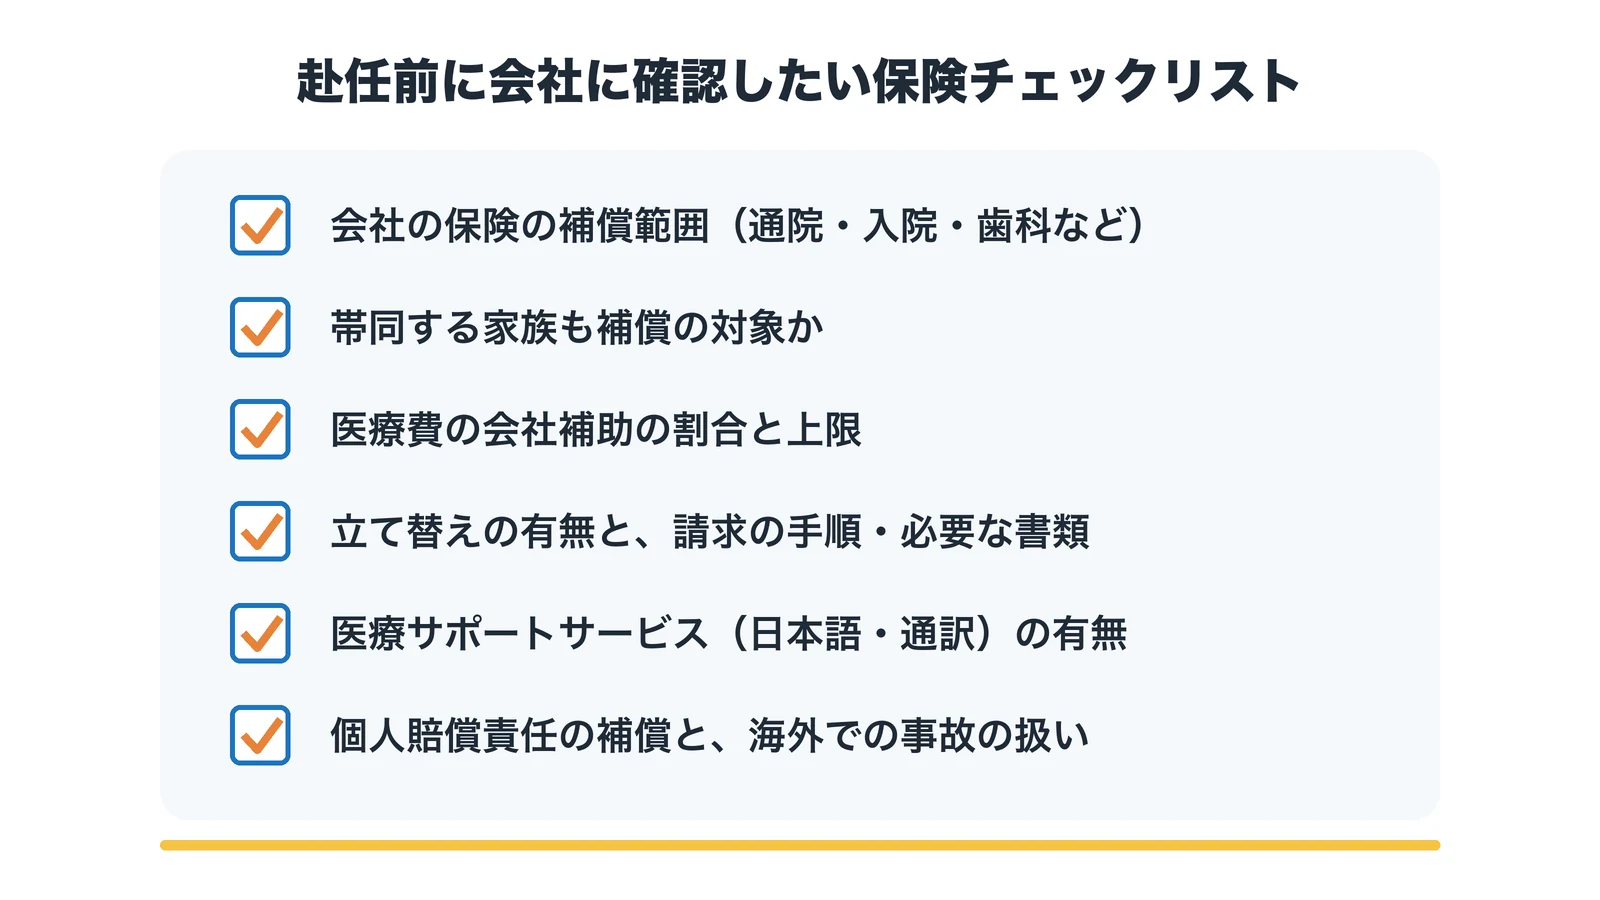
会社の保険の補償範囲
まず確認したいのが、会社の保険がどこまでカバーしているかです。
本人だけでなく帯同する家族も対象か、通院と入院の両方が対象か、歯科治療などが対象外になっていないかを確かめましょう。
書面や社内の規程で確認できるなら、赴任前に一度目を通しておくと安心です。
医療費の会社補助の割合
次に確認したいのが、医療費のうち会社がどのくらい負担してくれるかです。
私の会社では家族の手術で9割の補助がありましたが、補助の割合や上限は会社によって異なります。
自己負担がどのくらいになるかを知っておくだけでも、いざというときの気持ちの余裕が違います。
現地での病院の探し方
3つ目は、現地で病院をどうやって探すかです。
ミュンヘンでは日本人の知り合いを頼りましたが、上海では会社が契約していた医療サポートのおかげで病院探しに困りませんでした。
会社が医療サポートのサービスを契約しているか、していない場合は日本語が通じる病院をどう探すかを、事前に調べておきましょう。
ミュンヘンでの病院と保険の実際
ここからは、家族帯同だった2006〜2008年のミュンヘン赴任で、私や家族が実際に病院にかかったときの流れをお伝えします。
会社の保険で費用はカバーされましたが、窓口での立て替え払いや、日本語が通じる病院探しには手間がかかりました。
立て替え払いと病院探しは、医療サポートがない赴任先で特に気をつけたいポイントです。
窓口での立て替えと会社への請求
ミュンヘンでは、病院の窓口で医療費をいったん立て替えて支払っていました。
その後、かかった費用を会社に請求して、精算してもらう流れです。
立て替えが必要な赴任先では、ある程度の現金やクレジットカードの利用枠を確保しておくと安心です。
知り合い経由で見つけた日本語の病院
病院探しも簡単ではなく、日本人の知り合いを通じて、日本語が通じる病院を見つけました。
慣れない土地で体調を崩したときに、日本語で症状を伝えられるのは大きな安心につながります。
赴任したら早めに、現地の日本人会や先輩駐在員から病院の情報を集めておくことをおすすめします。
立て替え払いに備える準備
立て替え払いが必要な場合は、領収書や診断書などの書類を必ず保管しておくことが大切です。
会社への請求や、日本の健康保険への申請で必要になることがあります。
請求の手順や必要な書類は会社によって違うので、赴任前に確認しておくとスムーズです。
上海の保険と医療サポートの実際
単身だった2020〜2024年の上海赴任では、ミュンヘンのときとは病院のかかり方が大きく変わりました。
会社が契約していた医療サポートサービスのおかげで、病院探しも支払いも通訳も、ほとんど手間がかからなかったのです。
ここでは、医療サポートがあると赴任先での病院のかかり方がどう変わるのかを紹介します。
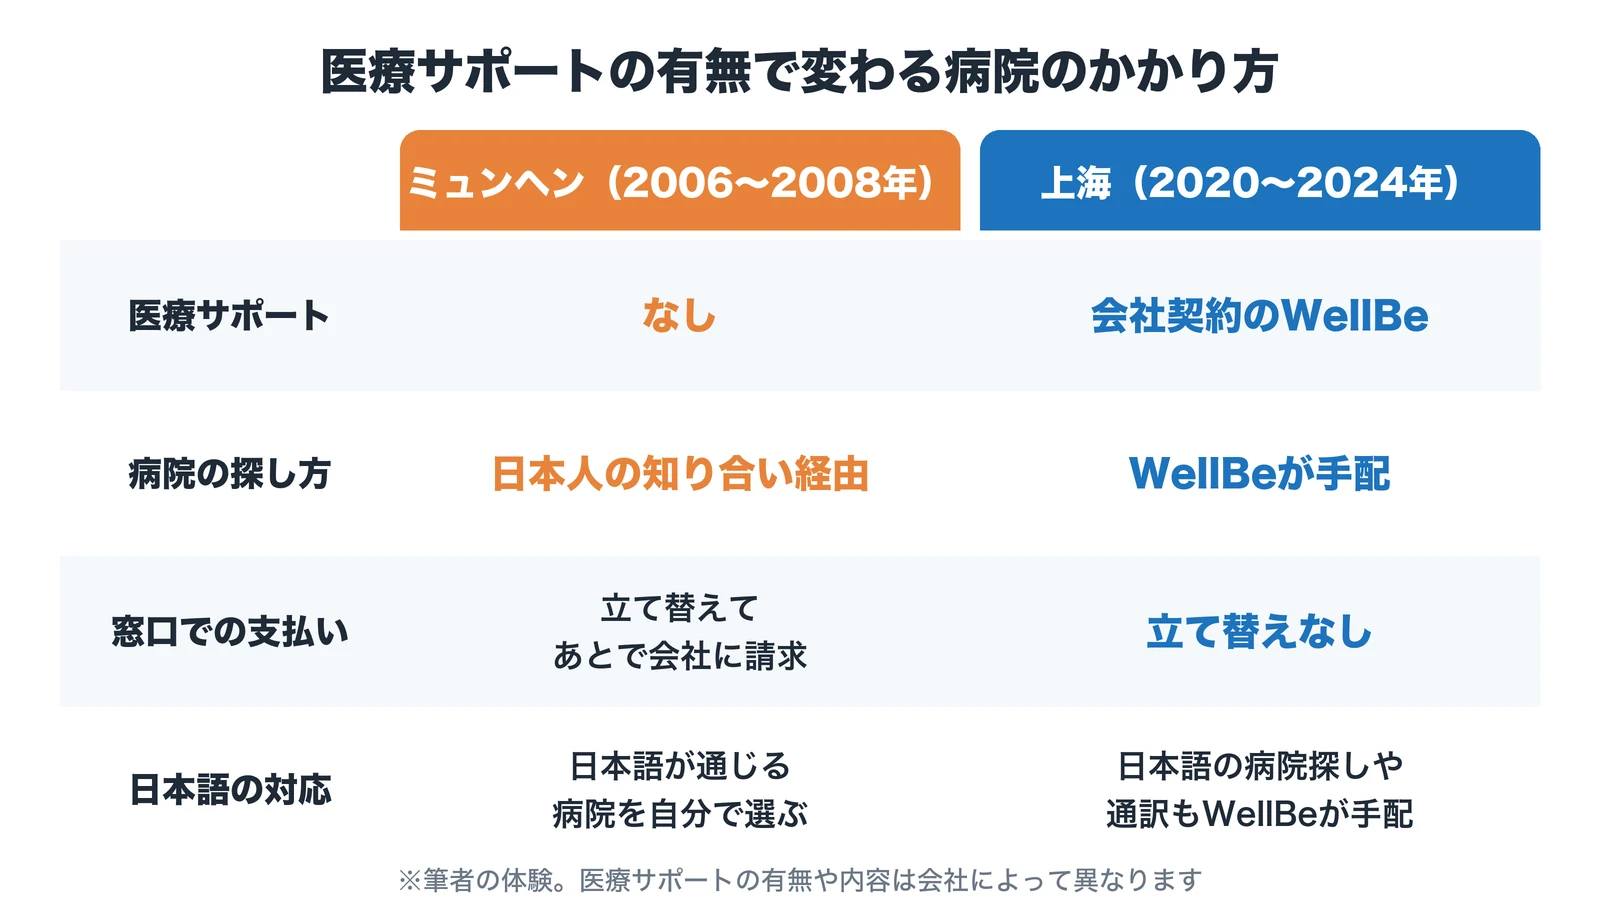
会社契約のWellBeでの病院手配
上海では、会社が契約していたWellBe(ウェルビー)という医療サポートサービスを通じて病院を手配していました。
駐在員は全員がこのサービスを使える契約になっていました。
WellBeは24時間日本語で相談を受け付けていて、医療通訳ができるスタッフの手配も行っています(WellBe公式サイト)。
窓口での立て替えが不要な安心
WellBeを通して病院にかかると、窓口で個人が立て替えることはありませんでした。
ミュンヘンのように、その場でまとまったお金を用意する必要がないのは大きな違いです。
体調が悪いときに支払いの手間を考えなくてよいのは、大きな安心でした。
日本語の病院探しと通訳の手配
WellBeは、日本語が通じる病院探しも全部手伝ってくれたので、とても助かりました。
日本語が通じない病院にかかるときは、通訳を付けてもらうこともできます。
赴任先の会社がこうしたサービスを契約しているかどうかは、赴任前に必ず確認しておきたいポイントです。
自分で備えた個人賠償責任保険
医療の保険はすべて会社に任せていた私ですが、1つだけ、自分の判断で備えていた保険があります。
それが、自転車などで人にけがをさせたり物を壊したりしたときの賠償に備える、個人賠償責任の補償です。
自分の趣味や生活に合わせた備えとして、上海赴任中に日本の保険の特約で自分で加入していました。
ロードバイクで心配だった接触事故
上海では趣味でロードバイクに乗っていたので、通行人などとの接触事故が心配でした。
自転車でも、相手にけがをさせてしまえば高額な賠償を求められる可能性があります。
趣味で自転車に乗る方は、赴任先でも賠償への備えを考えておくと安心です。
自動車保険の特約での加入
私は、日本の自動車保険の特約で個人賠償責任の補償に入っていました。
新しく保険に入らなくても、今入っている自動車保険や火災保険に特約として付けられる場合があります。
まずは、今入っている保険に付けられるかを確認してみてください。
海外での事故が対象かの確認
注意したいのは、特約によって海外での事故の扱いや補償の上限が違うことです。
たとえば東京海上日動の自動車保険の個人賠償責任の特約は、国外の事故も1事故1億円まで補償すると案内されています(東京海上日動のよくある質問)。
自分の保険が海外での事故に対応しているか、補償の上限はいくらかを、赴任前に保険会社に確認しておきましょう。
海外赴任で使える保険の種類
ここで、私の体験ではなく一般的な情報として、海外赴任で関係する保険の種類を整理しておきましょう。
私は会社の保険だけで足りましたが、会社の補償が十分でない場合は、ここで紹介する保険を組み合わせて備えることになります。
それぞれの特徴と使える場面を知っておけば、自分に必要な保険を判断しやすくなります。
会社が加入する駐在員向けの保険
駐在員向けの保険には、会社がまとめて加入しているケースが多いです。
一般的な海外旅行保険は補償期間が原則90日までのものが多いのに対し、駐在員向けの保険は長期の滞在にも対応しているのが特徴です。
帯同家族の補償を付けられるプランもあるので(損保ジャパンの解説)、自分の会社の契約内容を確認してみてください。
日本の健康保険の海外療養費
日本の会社に籍を置いたまま赴任する場合は、日本の健康保険が続くことが多く、海外療養費という制度を使える場合があります。
ただし支給されるのは、日本で同じ治療を受けた場合の費用を基準にした金額から自己負担分を引いた額で、海外で実際に払った額より大幅に少なくなることがあります。
日本で保険が効かない治療は対象外で、申請には2年の期限もあるので、協会けんぽの案内などで確認しておきましょう。
クレジットカード付帯保険の限界
クレジットカードに付いている海外旅行保険は、補償期間が出国から90日までのものが多いため、駐在には向いていません。
90日を超える長期の滞在では、途中で補償が切れてしまいます。
家族が日本から遊びに来るときなど、短い旅行で使えるものと考えておきましょう。
個人で入る海外旅行保険
会社の補償が足りない場合や、会社の保険に入らない家族がいる場合は、個人で長期の海外旅行保険に入るという選択肢があります。
保険会社によっては、長期の滞在に対応したプランも用意されています。
私自身は入りませんでしたが、会社の補償を確認したうえで、足りない部分だけを補う形で検討するのがおすすめです。
海外赴任の保険のよくある質問
最後に、海外赴任の保険について、赴任前の方が特に気になりやすい質問に、私の経験をもとにお答えします。
7年間の駐在経験に加えて、健康保険や保険会社の公式な案内も参考にしながら、できるだけ分かりやすくまとめました。
自分の状況に近い質問から読んで、会社に確認することのメモとして使ってください。
会社の保険だけで足りるかの判断
会社の保険で足りるかどうかは、補償の範囲と医療費の補助の割合で判断できます。
私の場合は、家族の手術で9割の補助が出るなど、会社の保険だけで困ることはありませんでした。
まずは会社の補償の中身を確認し、足りない部分があるときだけ個人の保険で補うのがおすすめです。
家族が会社の保険の対象になる条件
帯同する家族が会社の保険の対象になるかは、会社の規程や保険の契約内容によって違います。
私の場合は、ミュンヘンで家族が手術を受けたときにも会社の補助がありました。
家族帯同で赴任する方は、家族の通院や入院がどこまで対象になるかを必ず確認してください。
医療費の立て替えが必要な場面
医療サポートのサービスがない赴任先では、窓口でいったん立て替えることがあります。
私もミュンヘンでは立て替えてから会社に請求し、上海ではWellBeのおかげで立て替えはありませんでした。
立て替えが必要な場合に備えて、支払い手段と請求に必要な書類を確認しておきましょう。
クレジットカード付帯保険の使い道
クレジットカードの付帯保険は、補償期間が90日までのものが多いため、駐在中の保険の代わりにはなりません。
家族が日本から短期間遊びに来るときなど、短い旅行で使えるものと考えておくとよいでしょう。
カードごとに補償の条件が違うので、使う前に内容を確認してください。
個人で保険に入るべき人の特徴
会社の補償が薄い人や、会社の保険の対象外になる家族がいる人は、個人の保険を検討したほうがよいでしょう。
また、私のように趣味で自転車に乗る方は、個人賠償責任の補償を用意しておくと安心です。
会社の補償を確認したうえで、足りない部分だけを補うのが無駄のない備え方です。
自転車事故への備え方
自転車で人にけがをさせてしまったときに備えるなら、個人賠償責任の補償が役立ちます。
私は日本の自動車保険の特約で入っていましたが、火災保険などに付けられる場合もあります。
海外での事故が対象か、補償の上限はいくらかを、赴任前に確認しておきましょう。
まとめ|保険は会社の中身を確認
私はドイツと上海で合計7年駐在しましたが、会社の保険だけで困ることはありませんでした。
ただし補償の中身は会社によって違うので、赴任前に次のポイントを確認しておきましょう。
- 会社の保険の補償範囲
- 医療費の会社補助の割合
- 現地での病院の探し方
- 医療サポートサービスの有無
- 個人賠償責任の補償
保険は「入っているかどうか」よりも、「中身を知っているかどうか」で安心感が大きく変わります。
まずは会社の総務や人事に、補償の内容を書面で確認するところから始めてみてください。
保険以外の赴任準備は、こちらの記事で順番にまとめています。
税金や年金など、お金まわりの手続きはこちらの記事も参考にしてください。
コメント