海外赴任が決まって、「日本と赴任先の間で、お金をどうやって送ればいいのだろう」と悩んでいませんか。
調べると送金サービスの比較ばかりが出てきますが、私の7年の駐在では、赴任中に送金が必要になることはほとんどありませんでした。
- 毎月の送金が必要かどうかの疑問
- 日本の給与と現地の給与の置き場所
- 帰任のときに残ったお金の扱い
- 中国とお金をやりとりするときの不安
赴任中は、毎月日本からお金を送らないといけないですよね。
実は給与の入り方しだいで、送金はほとんどいりません。気をつけたいのは帰任のときです。
私はドイツのミュンヘンに家族帯同で3年、中国の上海に単身で4年、合計7年駐在しました。
この記事では、2回の赴任で実際にお金をどう置いて、帰任のときにどう送金したのかを、つまずいた点も含めてお伝えします。
海外赴任の送金はほぼ不要
私の2回の赴任では、赴任中に日本と現地の間でお金を送ることはほとんどありませんでした。
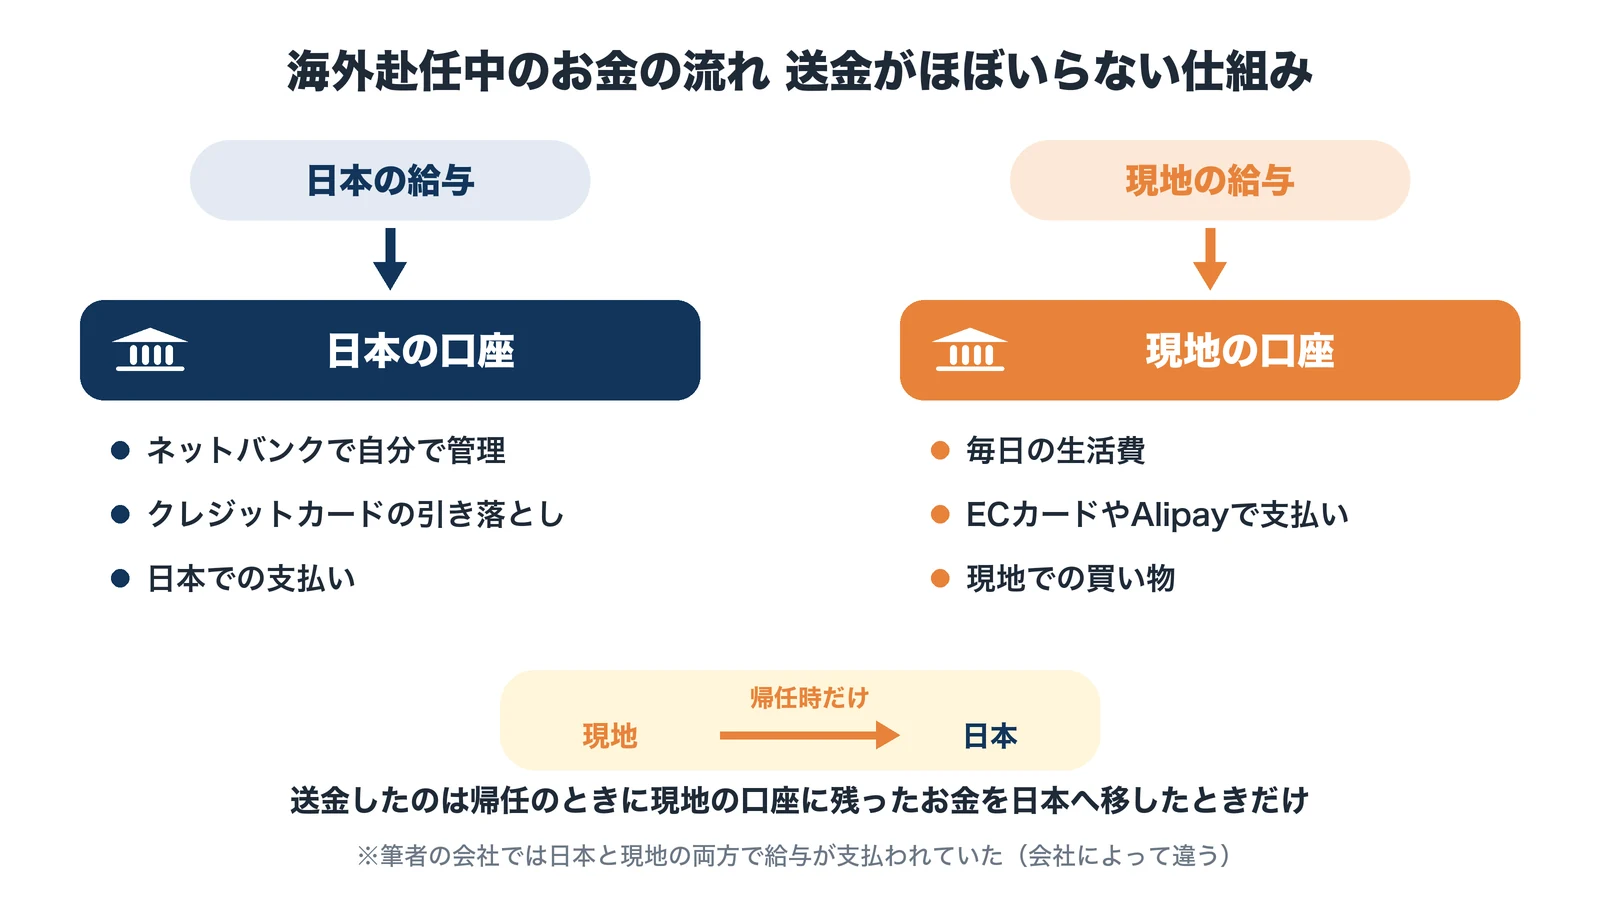
日本の給与は日本の口座に、現地の給与は現地の口座にそれぞれ振り込まれていたので、お金をわざわざ動かす必要がなかったのです。
ここでは、なぜ送金がいらなかったのか、そして送金したのはどんなときだったのかを説明します。
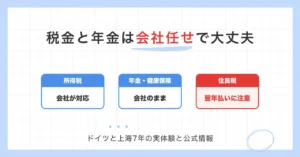
日本の給与は日本の口座に
海外駐在では、現地の給与とは別に、日本でも給与が支払われることが多くあります。
私の場合も、日本の給与は日本の銀行口座に振り込まれ、自分でネットバンクを使って管理していました。
日本でのクレジットカードの支払いなどは、この口座からそのまま引き落とせるので、送金の必要はありません。
現地の給与は現地の口座に
現地の給与は、現地で開いた銀行口座に現地のお金で振り込まれました。
ミュンヘンではユーロ、上海では人民元で給与を受け取り、毎日の生活費はその口座からまかなっていました。
給与の受け取り方は会社によって違うので、どちらの国でいくら支払われるのかを、赴任前に確認しておきましょう。
送金したのは帰任のときだけ
私が日本と現地の間で送金したのは、帰任のときに現地の口座に残ったお金を日本に移したときだけです。
ミュンヘンからも上海からも、帰任のときに現地の銀行から日本の銀行へ国際送金しました。
この帰任のときの送金には、赴任中には気づきにくい注意点がいくつかあるので、あとの章で詳しく紹介します。
送金しないで済むお金の置き方
送金がほとんどいらなかったのは、日本と現地のそれぞれで、お金を使える形を作っておいたからです。
日本の口座はネットで管理し、現地では現地の口座を使い、足りないときはカードで補うという形にしておけば、急にお金が必要になっても困りません。
ここでは、私が実際にやっていたお金の置き方を4つ紹介します。
日本の口座はネットバンクで管理
日本の口座は、海外からでもネットバンクで残高の確認や振込ができるようにしておきました。
ミュンヘンでも上海でも、日本の口座のお金は自分でネットバンクから管理していました。
ただし、銀行によっては非居住者になるとネットバンクなどのサービスが制限されることがあるので、赴任中も使えるかを必ず銀行に確認してください。
楽天銀行をカードの引き落とし口座に
上海赴任のときは、楽天銀行が日本の口座として大活躍しました。
海外からでもネットで口座を管理でき、クレジットカードの引き落とし口座にもしていたので、日本側のお金の出入りをまとめて確認できて便利でした。
ただし、今の楽天銀行の規約では、海外赴任などで非居住者にあたる場合は口座を利用できず、解約が必要とされています(2026年9月時点)。
- 非居住者になっても口座を使えるかの確認
- ネットバンクや振込など使えるサービスの範囲
- 銀行への海外転出の届け出の方法
赴任中も使い続けたい口座は、必ず銀行に条件を確認してから選びましょう。
足りないときはカードのキャッシング
現地のお金が足りなくなったときは、クレジットカードのキャッシングで現地のお金を引き出すことができます。
日本の口座にお金を残しておけば、キャッシングした分はその口座から返せるので、わざわざ送金しなくても済みます。
キャッシングは金利がかかるので、あくまで急なときの備えとして使うのがおすすめです。
銀聯カードで日本円を引き出す方法
上海赴任中は、一時帰国のときに中国の銀行の銀聯カードを使い、日本のコンビニのATMで日本円を引き出したことがあります。
中国の口座にある人民元を、送金せずに日本で円として使えるので、一時帰国のときには便利な方法です。
ただし、中国の規制で海外での引き出しには1日1万元、1人あたり年間10万元の上限があり、ATMや銀行によっては1回の上限がさらに低いこともあります。
帰任時の送金の3つの注意点
赴任中はほとんど送金しなかった私も、帰任のときの送金では戸惑うことがいくつもありました。
現地の口座に残ったお金を日本に移すには、国際送金の手続きが必要になり、国によっては書類の準備にも時間がかかります。
ここでは、ドイツと上海からの帰任で私が実際に経験した、3つの注意点を紹介します。
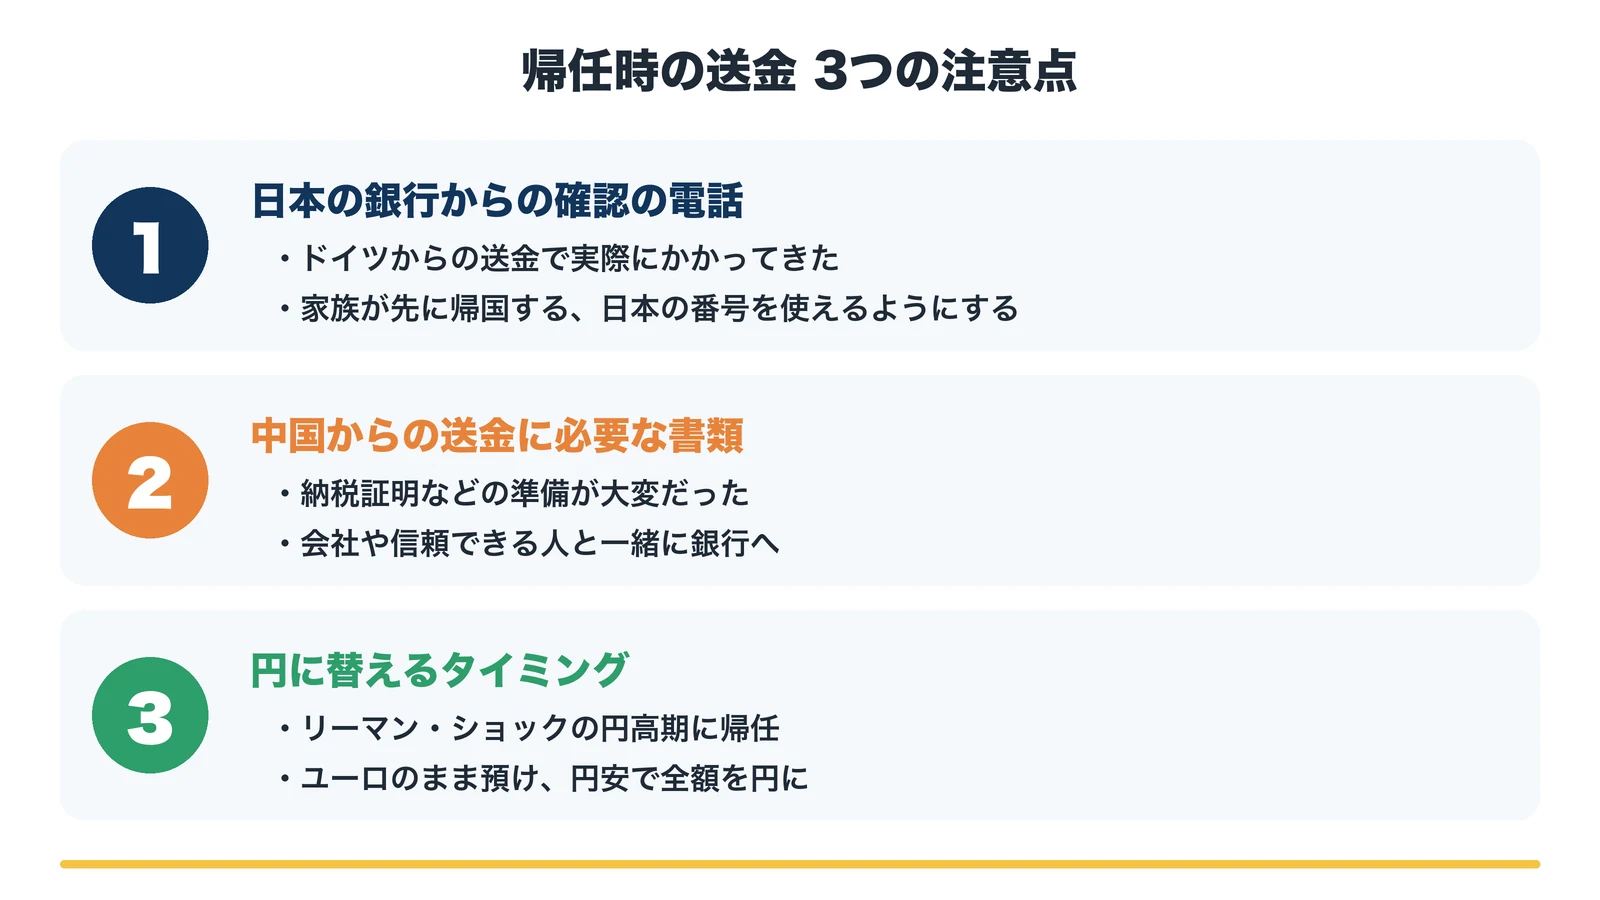
日本の銀行からの確認の電話
ドイツからの帰任のときは、現地の銀行の窓口で日本の銀行へ国際送金しました。
すると、日本の銀行から送金があったことを確認する電話がかかってきたのです。
電話に出られないと手続きが進まないことがあるので、家族が先に日本に帰っておく、日本の電話番号を海外で使えるようにしておくなど、銀行からの電話を受けられる状態を作っておきましょう。
中国からの送金に必要な書類
上海からの帰任のときは、納税証明などの書類の準備がとても大変でした。
中国から海外へお金を送るには、そのお金がきちんと税金を払った収入であることを示す書類などが求められます。
私は会社に手伝ってもらって準備できたので、慣れない手続きは会社の担当者や信頼できる人と一緒に銀行へ行くことをおすすめします。
円に替えるタイミング
ミュンヘンから帰任したのはリーマン・ショックのころで、大きく円高が進んでいた時期でした。
そこで、送金したユーロはすぐに円に替えず、みずほ銀行の外貨預金にユーロのまま預けておき、円安になったタイミングで全額を円に替えました。
帰任のときの為替レートが不利なら、外貨のまま受け取れる口座を用意しておくと、急いで両替せずに済みます。
送金以外の帰任準備(内示から帰国までの3ヶ月の流れや、帰任後の仕事)は、こちらの記事で紹介しています。
毎月の送金が必要な人の方法
私のように日本と現地の両方で給与が出る場合は、送金はほとんどいりません。
ただ、給与が日本でしか支払われない場合や、現地で大きな出費がある場合は、毎月のように送金が必要になることもあります。
ここでは、送金が必要な人のために、銀行の海外送金と送金サービスのWiseの違いを紹介します。
送金が必要になるケース
送金が必要になるのは、日本と現地のどちらかにお金が偏るときです。
- 給与が日本の口座だけに振り込まれる場合
- 現地で家具や車など大きな買い物をする場合
- 日本の家族に現地の口座から生活費を送る場合
自分がどのケースにあたるかは、給与の支払い方を会社に確認すれば分かります。
銀行の海外送金にかかる手数料
銀行の海外送金では、送金手数料のほかにも手数料がかかることに注意が必要です。
為替手数料や、途中で経由する銀行の手数料、受け取る銀行の手数料が加わり、最終的な金額が送る前に分かりにくいことがあります。
金額の大きい帰任のときの送金では、事前に銀行で手数料の目安を確認しておきましょう。
手数料を抑えられるWise
毎月の送金が必要な人には、送金サービスのWiseという選択肢があります。
Wiseは送る前に手数料と受け取る金額が分かり、銀行の海外送金より手数料を抑えられることが多いサービスです。
私は赴任中に送金の必要がなかったので使っていませんが、毎月の送金が必要な人は比べてみる価値があります。

非居住者になったあとも同じように使えるかは、登録の前に公式サイトで確認しておきましょう。
中国とお金をやりとりするときの注意
中国とのお金のやりとりは、ほかの国より規制が多いことを覚えておきましょう。
Wiseで日本から中国に人民元を送る場合も、AlipayやWeChatで受け取るなら1回あたり5万元までといった上限があります。
中国から海外へ送るときは、先ほど紹介したように納税証明などの書類が求められるので、早めに準備を始めることが大切です。
赴任前にやっておくお金の準備
送金に困らないためのいちばんの近道は、赴任前の準備にあります。
日本にいる間なら簡単にできる手続きも、赴任してからでは時間がかかったり、非居住者になって手続きそのものができなくなったりすることもあるのです。
ここでは、赴任中に送金で困らないように、出発前にやっておきたいお金の準備を4つ紹介します。
日本の口座にお金を残す
これから赴任する人は、日本の口座にお金を残しておくのがおすすめです。
クレジットカードがあれば現地でキャッシングもできるので、日本の口座にお金があれば、急な出費にも送金なしで対応できます。
着任してから最初の給与が入るまでの生活費も、日本のお金とカードでしのぐことになります。
ネットバンクの設定
日本の口座は、海外からネットバンクでお金を動かせる状態にしておきましょう。
ログインに必要なパスワードや、本人確認に使うアプリの設定は、日本にいる間に済ませておくと安心です。
あわせて、赴任中もネットバンクが使えるかどうかを、銀行に確認しておいてください。
日本の電話番号を海外で使える状態に
日本の電話番号を海外でも使える状態にしておくことも大切です。
銀行の確認の電話や、ネットバンクの本人確認のSMSは、日本の電話番号に届くことが多いからです。
私も帰任のときの送金で、日本の銀行から確認の電話がかかってきました。
銀行への海外転出の届け出
海外に住所を移す場合は、取引している銀行に海外転出を届け出る必要があります。
銀行によっては、非居住者になると口座を解約しなければならなかったり、使えるサービスが限られたりします。
住民票や税金の手続きとあわせて、赴任前にまとめて確認しておきましょう。
送金のよくある質問
最後に、海外赴任の送金についてよく聞かれる質問にお答えします。
私の2回の赴任の経験と、銀行や税務署などが公開している情報をもとに、赴任前から帰任後までに出てくる疑問をまとめました。
帰任を控えた人の疑問にも答えているので、気になる質問だけ拾い読みして、準備の参考にしてください。
赴任中に日本の口座は使えるか
多くの銀行では、届け出をすれば赴任中も口座を残せます。
ただし、非居住者になると使えるサービスが制限されたり、楽天銀行のように解約が必要な銀行もあります。
赴任中も使いたい口座は、事前に銀行の条件を確認して選びましょう。
Wiseを使うべきかの判断
Wiseは、毎月のように送金が必要な人には検討する価値があります。
一方で、日本と現地の両方で給与が出るなら、私のように送金はほとんど必要ありません。
まずは給与の支払われ方を確認して、送金が必要かどうかを判断しましょう。
中国から日本へお金を移す方法
中国から日本へお金を移すには、帰任のときの国際送金が基本です。
その際は、納税証明などの書類が必要になるので、会社に手伝ってもらいながら早めに準備しましょう。
一時帰国のときに銀聯カードで日本円を引き出す方法もありますが、年間の上限があるので、大きな金額を移すには向いていません。
税務署から届く国外送金のお尋ね
海外から100万円を超える送金を受け取ると、銀行から税務署に報告される仕組みになっています。
そのため、税務署から「国外送金等に関するお尋ね」という書類が届くことがあります。
届いた場合は、そのお金が現地の給与を貯めたものであることなどを事実どおりに回答できるよう、給与明細や送金の記録は帰任後もしばらく保管しておきましょう。
家族帯同で生活費を送る場合
家族帯同の場合も、現地の給与で生活費をまかなえるなら送金はほとんどいりません。
私のミュンヘン赴任も家族帯同でしたが、生活費は現地の給与でまかない、日本の給与は日本の口座に残していました。
家族帯同か単身かでお金の流れがどう変わるかは、こちらの記事でも紹介しています。
現地の口座を閉じる時期
現地の口座は、帰任の直前まで残しておくのがおすすめです。
最後の給与の振り込みや、家賃や公共料金の精算が帰任の直前まで続くことがあるからです。
送金の手続きや必要な書類を確認したうえで、いつ口座を閉じるかを会社の担当者と相談して決めましょう。
まとめ|送金は帰任時に備える
海外赴任では、日本の給与を日本の口座に、現地の給与を現地の口座に置いておけば、赴任中の送金はほとんどいりません。
気をつけたいのは帰任のときで、確認の電話や書類、為替のタイミングで戸惑わないよう、早めに準備しておくことが大切です。
- 日本の給与と現地の給与の置き場所の確認
- 海外から使えるネットバンクの準備
- 日本の口座に残しておくお金
- 帰任時の確認の電話と書類の準備
- 円に替えるタイミングの見極め
まずは会社に給与の支払われ方を確認して、自分に送金が必要かどうかを判断してみてください。
毎月の送金が必要な場合は、手数料が事前に分かるWiseも比べておくと安心です。
赴任前のお金の準備全体は、こちらの記事でまとめています。
コメント