海外赴任が決まって、「税金や年金はどうなるのか」「日本と海外のどちらに払うのか」と不安になっていませんか。
税金や年金の仕組みは分かりにくく、調べるほど専門用語が出てきて、何をすればいいのか迷ってしまいます。
- 赴任中の税金をどこに払うか
- 住民税はいつまでかかるか
- 年金や健康保険はどうなるか
- 証券口座やNISAの扱い
税金や年金の手続きは、自分でしないといけないのですか。
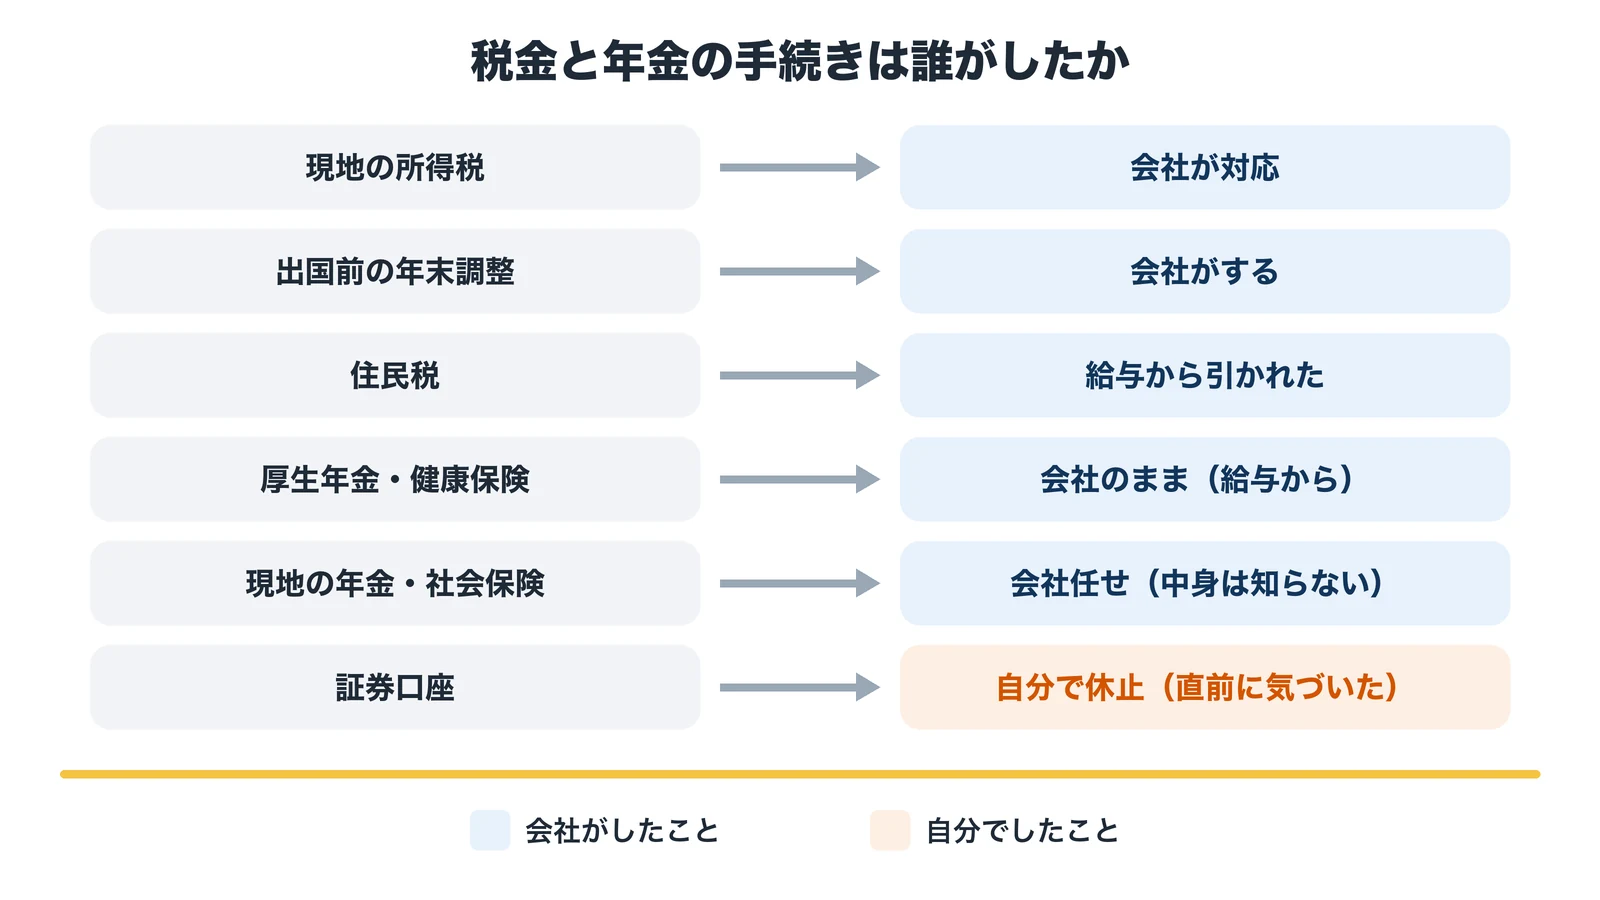
私の場合は、税金も年金も会社がすべて対応してくれました。自分で気をつけたのは、住民税が翌年に払う仕組みだということくらいです。
私はドイツのミュンヘンに3年、中国の上海に4年駐在し、税金と年金の手続きはどちらも会社に任せていました。
この記事では、会社任せでも困らなかった実体験と、赴任前に知っておきたい住民税などの仕組みを、公式の情報とあわせて紹介します。
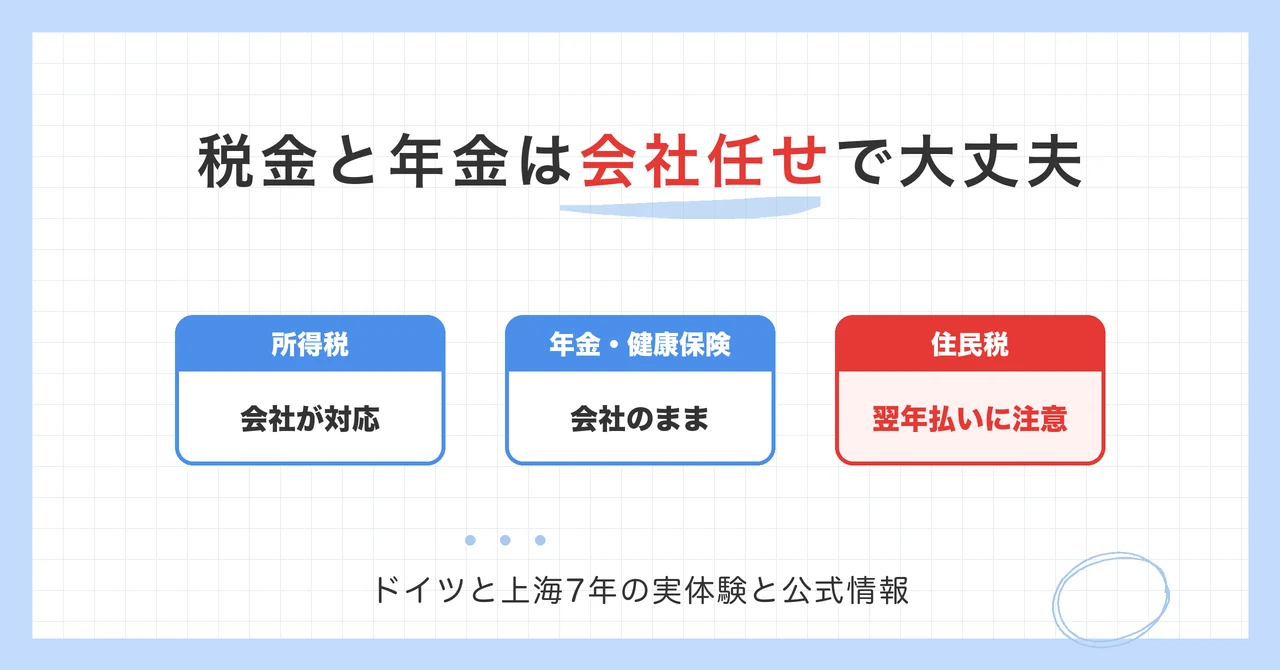
税金と年金は会社任せで大丈夫
海外赴任中の税金と年金は、会社がすべて対応してくれたので、困ることはありませんでした。
現地の税金の申告も、日本の年金や健康保険の手続きも、自分で書類を出したことはありません。会社員として赴任する場合は、会社が手続きをしてくれることが多いので、まずは安心してください。
ここでは、私の場合に税金と年金がどう扱われていたかと、分からないときの確認のしかたを紹介します。
現地の税金は会社が対応
ドイツと中国の税金は、現地で払っていたと思いますが、すべて会社が対応していました。
私は現地の税務署に行ったことも、自分で申告書を書いたこともありません。
くわしい仕組みを知らなくても、会社に任せておけば、赴任中の生活で困ることはなかったです。
日本の給与から所得税は引かれず
赴任中は、日本の給与から所得税は引かれていませんでした。
日本の給与から引かれていたのは、厚生年金、健康保険、雇用保険の保険料と、赴任した年の住民税です。
手取りは会社の制度によって大きく違うので、私の年収の内訳は年収の記事で紹介しています。
分からないことは人事に聞く
税金や年金で分からないことは、会社の人事や担当者に聞くのが一番の近道です。
制度は国や会社によって違うので、ネットの情報だけで判断すると、自分のケースに当てはまらないこともあります。
赴任前に、税金と年金の扱いを人事に確認しておきましょう。
住民税は翌年に払う仕組み
赴任前に知っておきたいのが、住民税は前の年の所得に対して、翌年に払う仕組みだということです。
私は海外出向のタイミングで、同僚から教えてもらって初めて知りました。事前に知っていたので慌てずに済みましたが、知らないと、出国した年に住民税を払うことに驚くかもしれません。
ここでは、住民税の仕組みと、出国した年や次の年にどうなるかを、総務省の情報をもとに紹介します。
出向のときに初めて知った
住民税が翌年払いだということは、海外出向のタイミングで同僚から聞いて初めて知りました。
日本で働いているときは毎月の給与から引かれているので、仕組みを気にしたことがなかったのです。
赴任した年も住民税は給与から引かれていましたが、前もって知っていたので驚くことはありませんでした。
住民税は前の年の所得にかかる
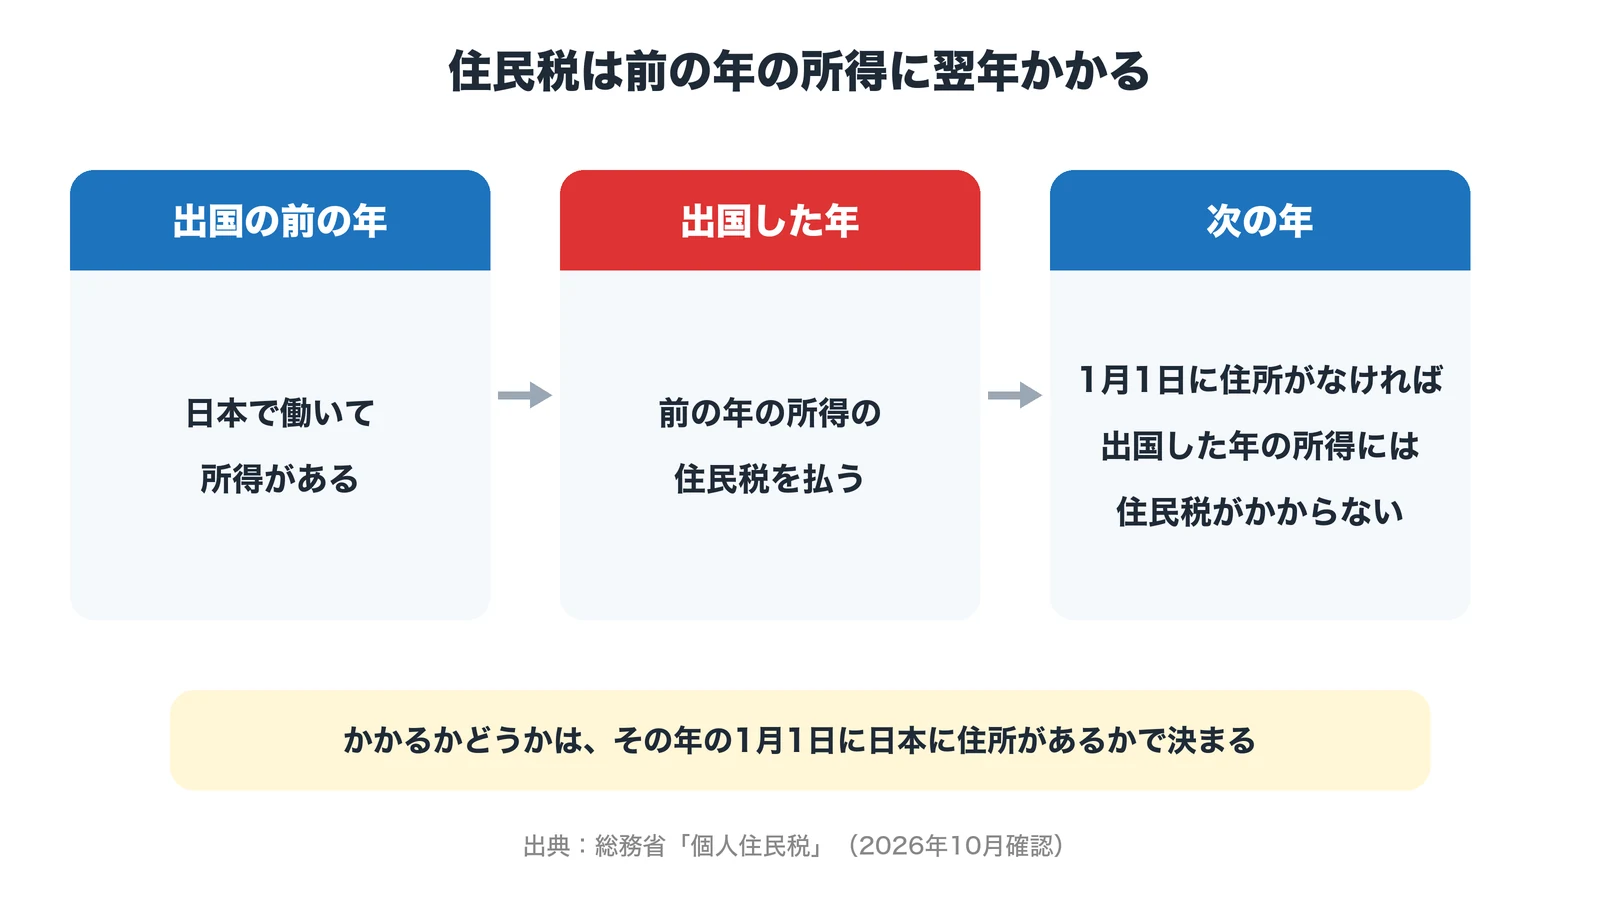
住民税は、前の年の1月から12月までの所得をもとに計算されます(2026年10月、総務省のサイトで確認)。
そのため、出国した年に払う住民税は、前の年に日本で働いた分の住民税です。
海外に行くからといって、すぐに住民税がなくなるわけではありません。
1月1日の住所で決まる
住民税がかかるかどうかは、その年の1月1日に日本に住所があるかで決まります。
総務省によると、年の途中で出国して、次の年の1月1日に日本に住所がなければ、出国した年の所得には住民税がかかりません。
住民票を抜く手続きは、手続き一覧の記事で紹介しています。
海外赴任中の所得税
所得税は、1年以上の予定で海外に赴任すると、一般的に非居住者になり、日本にいたときとは扱いが変わるのがポイントです。
私は会社に任せていたので自分で計算したことはありませんが、国税庁の案内を読むと、出国前の年末調整や、海外で働いた分の給与の扱いが分かります。会社任せでも、基本を知っておくと給与明細を見たときに安心できます。
ここでは、国税庁の情報をもとに、赴任前に知っておきたい所得税の基本を紹介します。
出国する前に年末調整
1年以上の予定で海外に赴任するときは、出国する日までに会社が年末調整をします(2026年10月、国税庁のサイトで確認)。
生命保険料などの控除は、出国する日までに払った分が対象です。
年末調整は会社がしてくれるので、必要な書類を早めに会社へ出しておきましょう。
海外勤務の給与は日本で源泉徴収なし
国税庁によると、非居住者になった社員が海外で働いた分の給与からは、日本の所得税は源泉徴収されません。
ただし、会社の役員として受け取る報酬などは、扱いが違います。
私の場合も、赴任中の日本の給与から所得税は引かれておらず、現地の税金は会社が手続きをしていました。
税金の引き方は会社の制度による
現地の税金をどのように払い、給与にどう反映するかは、会社の制度によって違います。
私の場合は、現地の税金の手続きをすべて会社がしていたので、くわしい計算までは確認していませんでした。
自分の給与がどう計算されるのかは、赴任前に人事に聞いておくと安心です。
年金と健康保険は会社のまま
年金と健康保険は、赴任中も会社の厚生年金と健康保険のままでした。
保険料も日本にいたときと同じように給与から引かれていたので、自分で手続きをすることはありませんでした。現地の年金にも入るのかどうかは、国どうしの社会保障協定で決まります。
ここでは、私の年金と健康保険の扱いと、ドイツと中国の社会保障協定、同行する配偶者の年金について紹介します。
保険料は給与から引かれていた
赴任中も、厚生年金と健康保険の保険料は給与から引かれていました。
会社に籍を置いたまま赴任したので、日本にいたときと同じ扱いです。
健康保険証は日本に残しておき、一時帰国のときに病院で使っていました。
ドイツと中国は社会保障協定あり
日本は、ドイツとも中国とも社会保障協定を結んでいます(2026年10月、日本年金機構のサイトで確認)。
ドイツとの協定は2000年2月、中国との協定は2019年9月に始まり、日本から一時的に派遣される人は、会社が手続きをすれば年金は日本の制度だけに入ればよくなります。
私は会社任せだったので手続きの中身は分かりませんが、こうした手続きは会社が年金事務所に申請するものです。
同行する配偶者の年金
会社員に扶養されている配偶者の年金には、2020年4月から日本に住んでいることという条件が加わりました。
ただし、日本年金機構によると、海外に赴任する会社員に同行する配偶者は例外で、届け出をすれば引き続き扶養の扱いを受けられます。
届け出は会社を通して行うので、家族で赴任する人は人事に確認しておきましょう。
海外赴任と証券口座・NISA
税金と関係して、証券口座の手続きも忘れずにしておきたいことの1つです。
私は出発の直前に届け出が必要だと気づき、急いで証券口座を休止しました。非居住者になるときの扱いは証券会社によって違うので、早めの確認が必要です。
ここでは、私の証券口座の手続きと、NISAを使っている人が知っておきたいことを、金融庁の情報とあわせて紹介します。
証券口座は休止した
出国する前に、証券会社に届け出て、口座を休止しました。
赴任中は日本の証券口座で取引をしないので、休止の手続きで問題はありませんでした。
口座の扱いは証券会社によって違うので、自分の証券会社の案内を確認しておきましょう。
届け出に直前で気づいた
証券会社への届け出が必要だと気づいたのは、出発の直前でした。
住民票を国外に移すので届け出が必要だったのですが、そのことに気づくのが遅れて、急いで手続きをしています。
銀行や証券会社の手続きは、お金の準備の記事でもまとめているので、あわせて確認しておいてください。
NISAは手続きすれば続けられる
私はNISAを使っていませんでしたが、金融庁によると、転勤で一時的に出国するときは、前もって手続きをすればNISA口座の商品を一定の期間持ち続けられます。
出国している間は、新しく買うことはできません。
扱いは金融機関によって違うので、NISAを使っている人は口座のある金融機関に早めに問い合わせましょう。
税金と年金のよくある質問
最後に、海外赴任の税金と年金でよくある疑問をまとめました。
確定申告は必要か、将来の年金は減るか、現地の年金にも入るのか、住民税はいつまで払うか、帰任したあとの税金はどうなるかを、私の体験と公式の情報をもとに答えています。どれも赴任前に聞かれることが多い疑問です。
気になる質問から読んでみてください。
確定申告は必要か
私は、赴任の前後も赴任中も、日本で確定申告をしたことはありません。
年末調整や税金の手続きは、会社がしてくれました。
日本の家を貸して家賃を受け取るなど、給与以外の収入がある人は扱いが変わることがあるので、税務署や会社に確認してください。
将来の年金は減るか
赴任中も会社の厚生年金に入ったままだったので、日本で働いていたときと同じように年金の加入が続いていました。
私は帰任後にねんきん定期便で記録を確かめたことはありませんが、気になる人は日本年金機構のねんきんネットで確認できます。
現地の年金に入る場合の扱いは、国や会社によって違います。
現地の年金にも入るのか
日本と社会保障協定を結んでいる国では、一時的な派遣なら年金は日本の制度だけに入れば済むのが基本です。
ドイツと中国は、どちらも日本と協定を結んでいます。
協定がない国や、派遣の期間が長い場合は扱いが変わることがあるので、会社に確認しておきましょう。
住民税はいつまで払うか
出国した年は、前の年の所得にかかる住民税を払います。
総務省によると、次の年の1月1日に日本に住所がなければ、出国した年の所得には住民税がかかりません。
私も赴任した年の住民税は給与から引かれていましたが、それ以外で困ったことはありませんでした。
帰任したあとの税金は
私は帰任したあとも、税金で特に困ったことはありませんでした。
帰任した年の住民税は、その年の1月1日に日本に住所があったかどうかで変わるので、帰任の時期によって扱いが違います。
帰任したあとの手続きや準備は、帰任準備の記事で紹介しています。
まとめ|税金は住民税に注意
海外赴任の税金と年金は、会社に任せておけば大丈夫でしたが、住民税が翌年払いだということだけは知っておくと安心です。
所得税や社会保障協定の扱いは、公式の情報と会社の制度で確認しておきましょう。
- 税金と年金は会社が対応
- 住民税は前の年の所得に翌年かかる
- 出国前に会社が年末調整
- 年金と健康保険は会社のまま
- 証券口座とNISAは出発前に手続き
赴任前に、税金と年金の扱いを人事に確認し、証券口座などの手続きを早めに済ませてください。
赴任が決まってからやることは、時期別にこちらの記事でまとめています。
コメント